
面臨無力償還的債務重擔時,許多當事人最迫切釐清的問題便是破產令需時多久。在香港法律架構下,這並非單一的時間數字,而是劃分為兩大核心法律進程:其一是從入紙呈請到法庭正式頒令的破產呈請排期時間;其二是破產令頒布後受法律約束的破產令解除年期。掌握整套程序的推進節奏與時限規範,有助於當事人在法律框架內妥善處置資產、重整生活節奏,避免因程序疏漏而平白承擔不必要的延期風險。
破產第一階段:由提交呈請到獲頒破產令排期時間需時多久
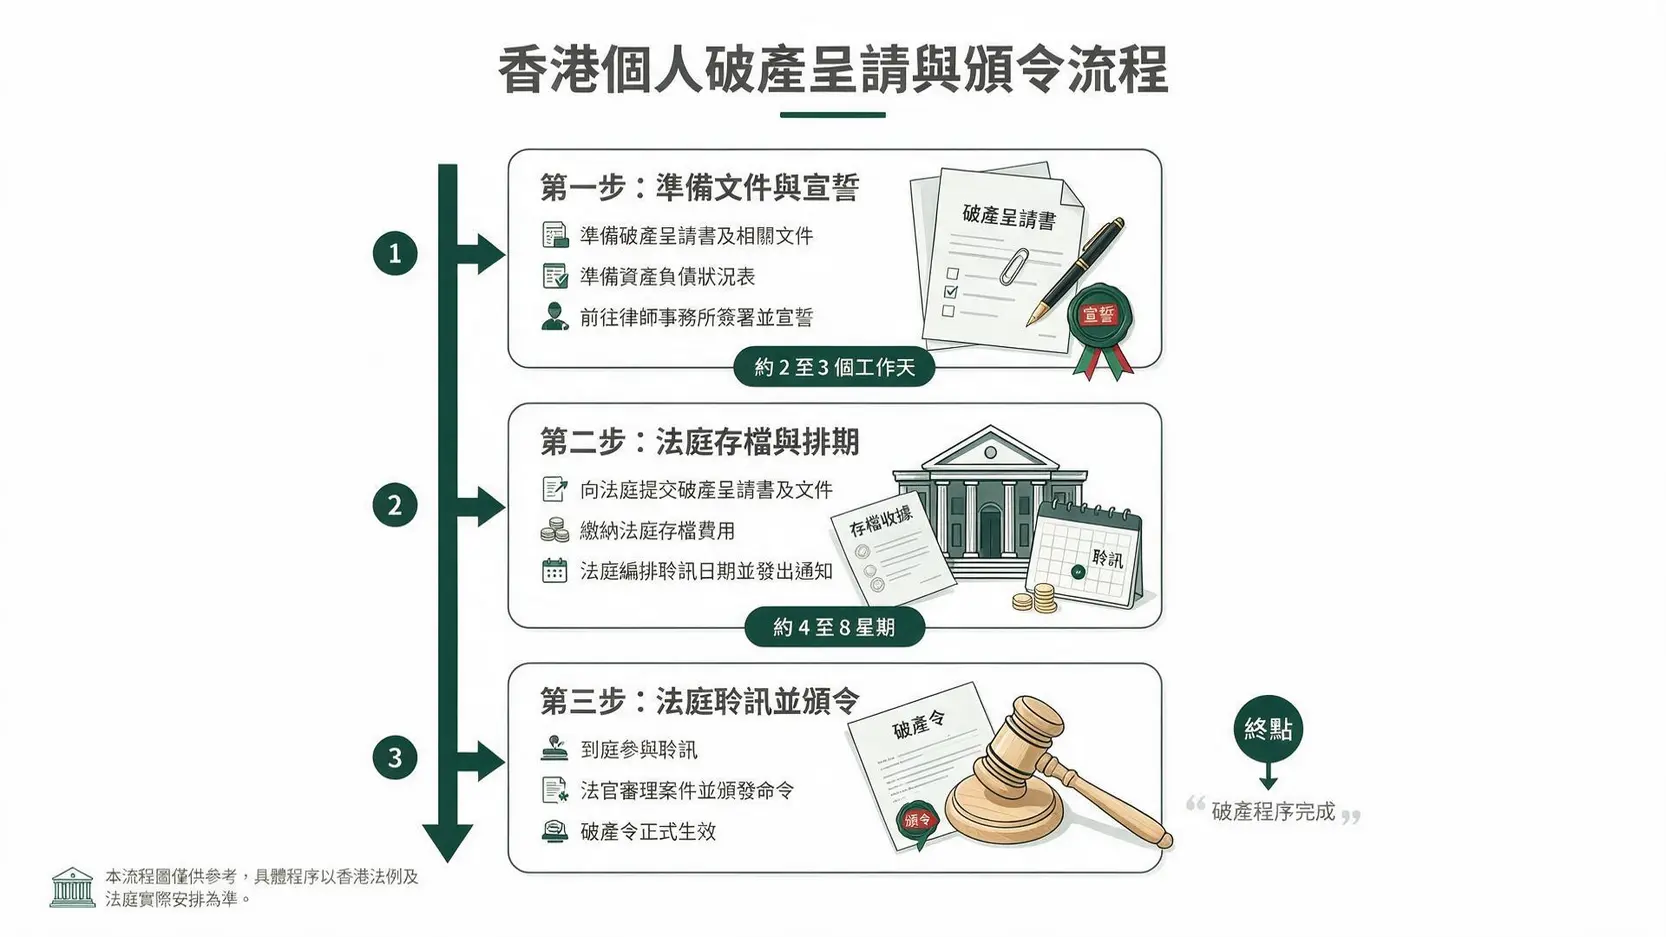
啟動破產程序的首要步驟,是向香港高等法院提交債務人破產呈請。從文件的草擬宣誓到法官在法庭上正式頒布命令,整個司法審查週期通常需要4至8個星期,具體取決於法院當期的案件排期量與呈請文件的完整程度。
文件準備與宣誓入紙階段(約2至3個工作天)
當事人必須向破產管理署繳付法定的預備金(目前為8,000港元),並向高等法院繳納法庭存檔費(1,045港元)。在此期間,當事人須詳盡填寫《資產負債狀況說明書》,鉅細靡遺地披露所有個人資產、各類銀行戶口結餘、每月收入、直系親屬開支以及所有無擔保與有擔保債務清單。這份文件構成破產程序的基石,必須在合資格監誓員或律師面前完成宣誓。若文件資訊清晰齊備,整個入紙與繳費流程在兩至三個工作日內即可完成存檔。
法庭排期聆訊與正式頒令(約4至8星期)
完成法庭存檔後,高等法院登記處會即時編配案件編號並批出首次聆訊日期,這段法庭排期時間一般落在提交呈請後的4至8個星期之間。在等待聆訊的過渡期內,債權人的追討行動依法仍未被實質凍結,但當事人可憑法庭發出的呈請證明向債權機構表明已進入法律程序。聆訊當日,聆案官將在公開法庭審視債務人的財務狀況;若無債權人提出實質法律抗辯,法庭便會當庭正式頒布破產令。相關程序可參考香港破產管理署發布的債務人破產呈請程序簡介,以確保每個法定步驟均合規無誤。
破產第二階段:破產令生效期限與解除年期法定標準
破產令經高等法院頒布後,當事人便正式進入受《破產條例》管轄的法定破產期。許多人對破產令解除年期存在誤解,以為這是一段毫無變數的固定時間,但實際上法律條文對不同背景的申請人設有明確的分級規定。
| 破產類別 | 法定破產年期 | 主要法律依據與條件 |
|---|---|---|
| 首次被頒布破產令 | 自頒令起計滿4年 | 當事人過往從未破產,且受託人與債權人無有效反對 |
| 非首次破產(曾有破產紀錄) | 自頒令起計滿5年 | 當事人過去曾獲頒破產令,法律強制延長觀察期至5年 |
首次破產與再次破產的年期劃分
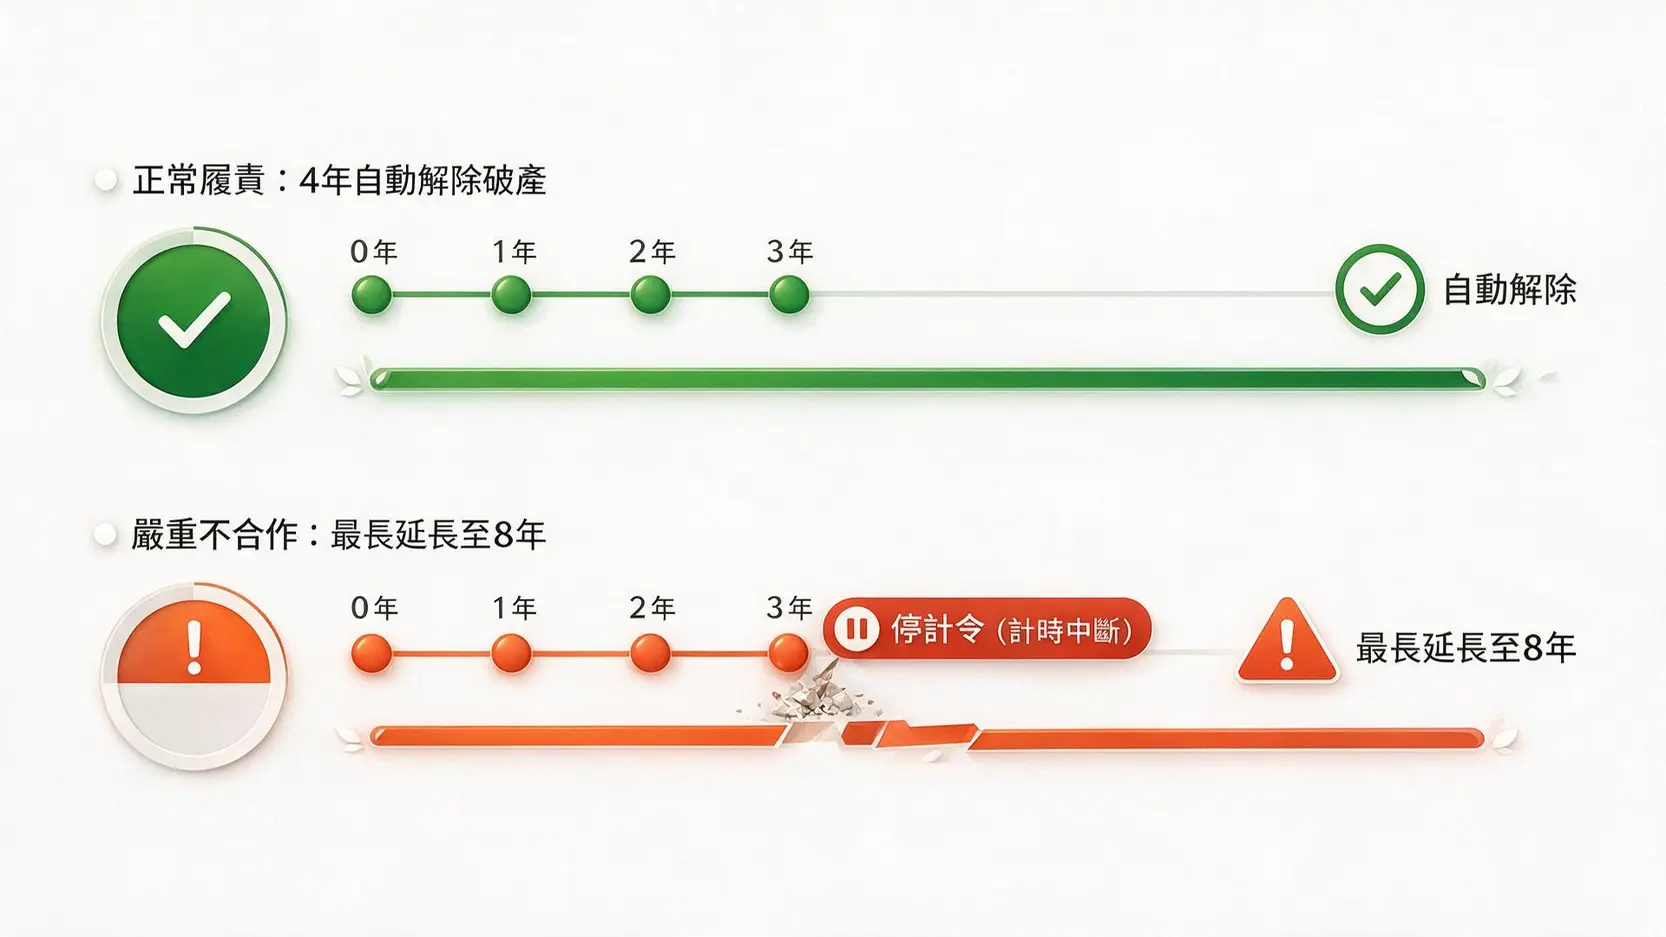
根據香港法例第6章《破產條例》第30A條,若當事人此前從未被法庭裁定破產,法定破產觀察期為4年,由破產令頒布當天起算。若當事人過去曾有破產紀錄,再度被頒布破產令時,法定期限將自動提高至5年。在這段長達數年的時間內,破產人的銀行戶口將受到嚴格限制,一切超出合理家庭生活開支的收入均須上繳予破產管理署或外判受託人,用作向債權人分期派發債款。
自動解除機制的運作前提與條件
法例雖然訂明了首次破產滿4年可享「自動解除」機制,但該機制的啟動並非無條件發生。當事人必須在整個破產期內,全方位配合受託人的財務調查,包括按時出席所有會面、提交詳細的每月收支單據,並於每年週年紀念日前如期遞交年度收支報告表。只有在破產管理署署長、受託人及債權人均未在法定期限內向法院提交反對解除申請的情況下,破產令方可在4年屆滿翌日依法解除。更多法定監管細節,可詳閱破產管理署之破產簡介權威指引。
破產時間風險防範:導致破產期延長原因與停計令陷阱
在長達4年的破產監管期內,稍有不慎便可能觸發法律制裁,導致整體破產時間大幅拖長。深入理解各項破產期延長原因,是保障破產人如期重獲清白之身的關鍵。
不合作行為導致破產期被法庭延長至最多8年
《破產條例》賦予受託人及債權人向高等法院提出異議的權利。若破產人涉及以下嚴重違規情事,法庭有權下令將破產期延長,首次破產者最長可被延長至8年,再次破產者則可延長至最多10年:
- 瞞報資產或隱匿收入:未有如實申報破產前或破產期間取得的各類物業、股票投資、海外存款、保單現金價值或繼承遺產。
- 未如實配合財務調查:拒絕回答受託人提出的合理財務質疑,或刻意銷毀、隱瞞商業與個人帳目紀錄。
- 獲頒令後繼續承擔不可負擔的債務:在破產期間未經披露破產身分而借貸超過法定制額(100港元以上)。
- 潛逃或無故缺席法定會議:未通知受託人而擅自長期離港,規避破產責任。
未出席初次會面引發的「暫停計算時間令」
除破產期被正面延長之外,實務中最常見的致命陷阱是「停計令(Suspension of Discharge)」。依據條例規定,破產人在頒令後必須親身前往破產管理署或受託人辦公室出席初次會面。若當事人無正當理由缺席初次會面,或未有遵從受託人的指示提交初步資產問卷,受託人將向法庭申請頒布暫停計算時間命令。這意味著在當事人完全糾正違規行為並獲得法庭認可之前,4年的倒數計時器將完全停止跳動,破產狀態實質上陷入無限期延宕。
申請不反對通知書與破產解除證明書辦理時間(約1至3個月)
當4年破產期順利屆滿後,破產令雖然依法自動解除,但政府各部門及各大金融機構並不會主動更新個人紀錄。若破產人需要重開一般銀行戶口、從事特定牌照行業或辦理物業買賣,必須取得實體法律憑證。當事人須先向破產管理署申請「不反對發給解除破產證明書通知書」,確認署方無任何反對意向;取得該通知書後,再向高等法院登記處正式入紙申請《破產解除證明書》。這套文書審核與蓋印程序通常需要1至3個月的處理時間,當事人應預留充足時效以配合後續的個人事務安排。
延伸閱讀
2026破產申請全攻略:流程步驟、費用清單、限制與債務重組替代方案深度評估
常見問題(FAQ)
收到破產令後,債主還可以向我追討欠債嗎?
破產令正式頒布後,所有無擔保債權人依法均不得再對破產人採取任何法律訴訟或索償行動。各項追討信函、電話催繳及法院傳票均須立即停止,所有索償權益全數轉移至破產案受託人處統一處理。若債權人持有合法的物業按揭或質押品等擔保債權,則該擔保物權的變現追索權不受破產令完全限制。
破產期滿4年後,破產令會自動失效還是必須主動申請證明?
首次破產者在無人反對且遵從一切合作指示的情況下,破產狀態在滿4年時依據法例自動解除,破產人無須強制向法庭領取證明書以證明身分轉變。然而,在日常商業運作中,例如重新申請開立一般銀行儲蓄戶口、解除公司董事職務限制或重啟特定專業資格時,相關機構均會要求查驗高等法院蓋印的《破產解除證明書》,因此實務上絕大多數當事人仍會在期滿後主動申請。
解除破產令後,環聯(TU)信貸報告紀錄多久才會消除?
破產令正式解除後,相關破產公眾紀錄並不會在信貸資料庫中即時消失。依照香港個人資料私隱專員公署的《個人信貸資料實務守則》,信貸參考機構(如環聯資訊 TU)會在破產人向其正式出示《破產解除證明書》之日起計,保留該破產公開紀錄滿5年,隨後方會從公眾資料庫中徹底刪除。
若受託人處理進度延誤,會否影響首次破產4年期的屆滿?
只要破產人本身嚴格履行了申報收入、遞交年報及配合調查的全部法定義務,受託人內部的行政處理進度不會單方面推遲4年的法定屆滿日期。受託人若欲阻延破產人解除破產令,必須在法定期限內向高等法院正式存檔反對理由書並啟動法庭聆訊;在無正式法庭命令的情況下,4年期滿即依法視為破產解除。
結論:精準掌握破產時間線重獲財務自主
釐清破產令需時多久的完整進程,是走出財務泥淖、重建信貸生活的第一道防線。從呈請入紙到法庭頒令約需數週,而隨後的4年監管期則仰賴嚴格的自律與法律合規。在面對無力承擔的債務結構時,全面檢視資產負債狀態、客觀對比個人自願安排(IVA)或債務舒緩(DRP)等替代方案的可行性,遠比被動承受催繳更具策略價值。若最終確定破產是唯一的法律止損途徑,及早遵循規範流程、切實配合受託人審查,方能確保整個破產期如期劃下句點,在法律的保障下重獲新生。
 1