破產指南

破產令需時多久?從申請到4年解除完整時間線+提早避開延期陷阱

破產令需時多久?從申請到4年解除完整時間線+提早避開延期陷阱

面對沉重的債務壓力,許多當事人希望透過法律途徑尋求根本性的解決方案,然而心中最常浮現的疑問便是破產令需時多久?事實上,「破產時間」並非單一的時間概念,而是涵蓋了從提交破產呈請到法院頒令的排期階段、法定的破產令生效期限,以及期滿後領取解除證明的行政程序。釐清這條法律時間軸,有助於當事人在整段監管期內掌握主動權,避免因程序失誤而面臨破產期延期的風險。

破產令需時多久?一張時間軸看清三大階段全貌

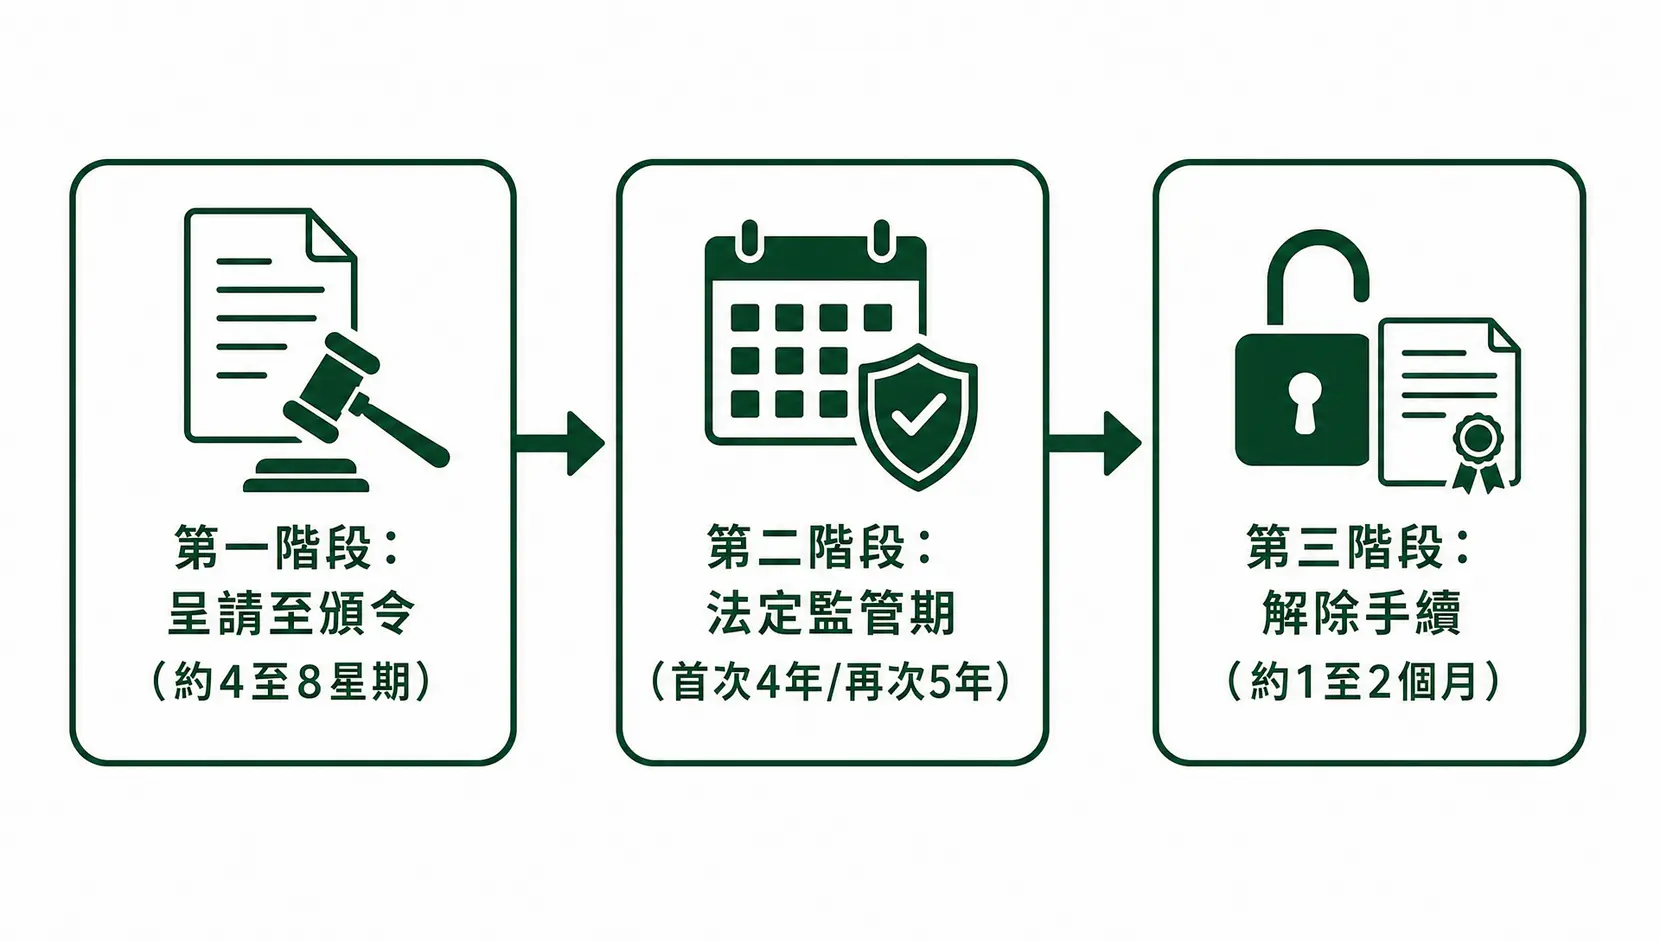
在香港法律架構下,破產程序的推進具備嚴謹的法定步驟。從最初向法院入紙呈請,到最終重獲財務自由,整個流程主要分為三個關鍵階段:

程序階段法定或預期時間核心工作與法律焦點
第一階段:呈請至頒令約 4 至 8 星期準備資產負債狀況說明書、宣誓、繳費入紙、法庭聆訊及正式頒令。
第二階段:法定監管期首次 4 年 / 再次破產 5 年配合受託人調查、每年提交收入及開支年報、遵循生活開支限制。
第三階段:解除手續約 1 至 2 個月索取不反對通知書、向高等法院申請破產解除證明書。
破產令時間軸三大階段流程圖
香港破產程序三大階段時間軸與法定時程拆解

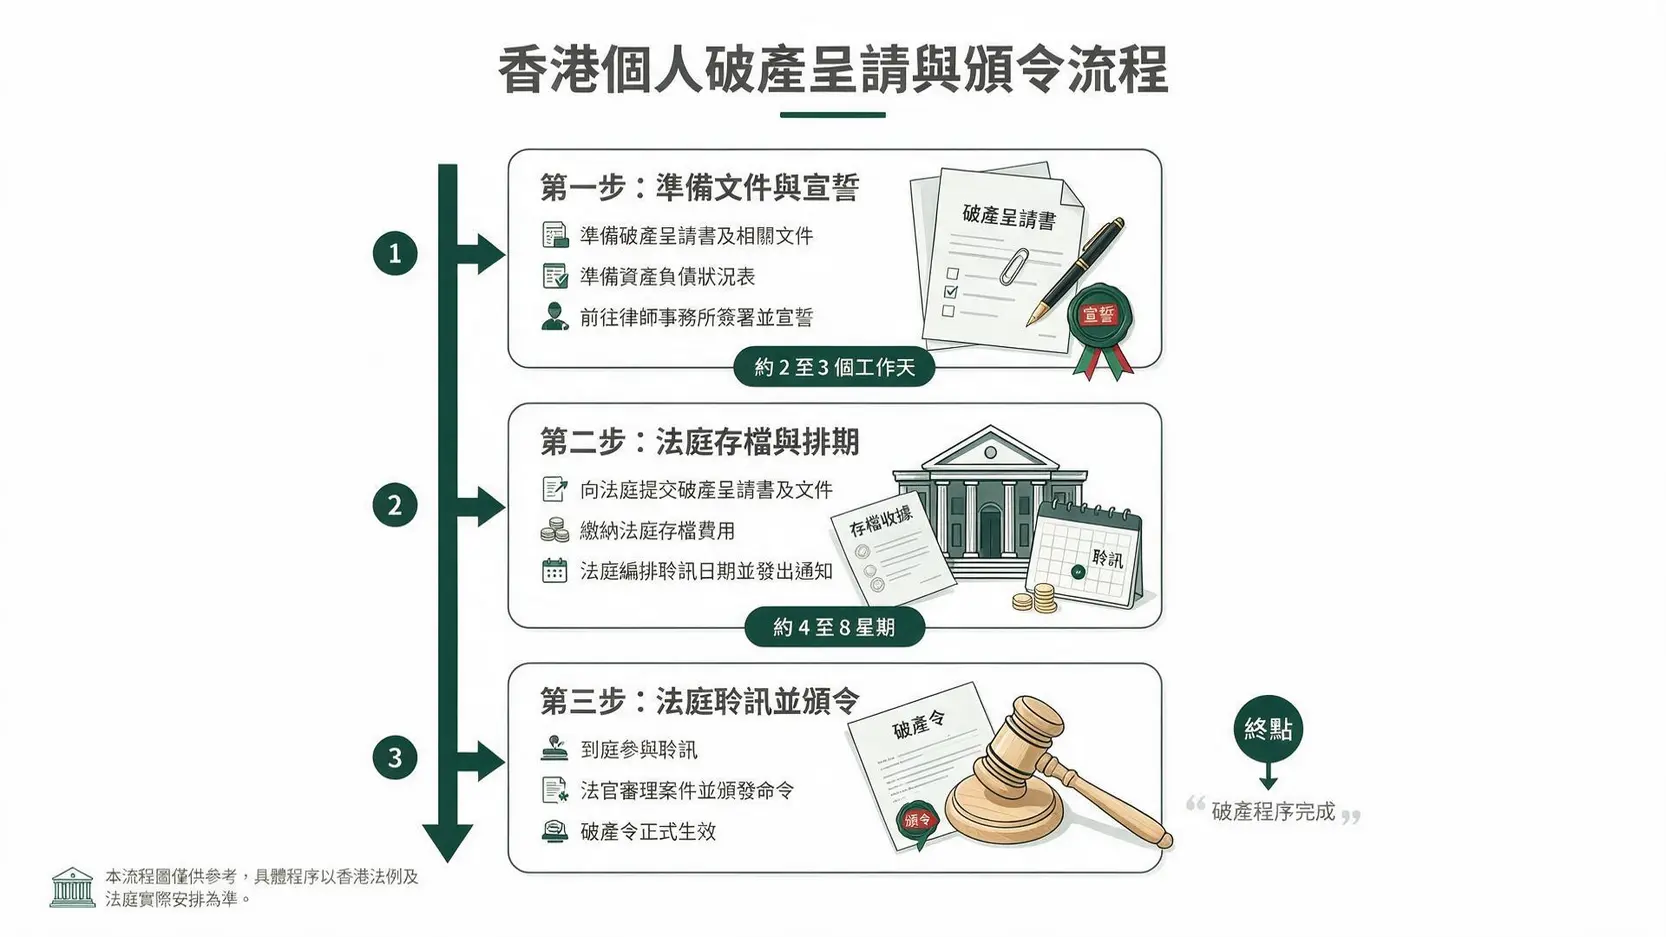
階段一:提交破產呈請至法庭正式頒令(約4至8星期)

債務人備齊所有財務證明文件後,需在破產管理署進行宣誓並向高等法院存檔。法庭在收妥呈請書後會即時排期聆訊,一般排期需時約4至8星期。在此期間,破產管理署會審核個案,若無重大爭議,法院將在聆訊當天正式頒布破產令。

階段二:破產令法定監管期(首次破產4年 vs 再次破產5年)

根據香港法例第6章《破產條例》的規定,若當事人以往從未被裁定破產,其破產令自頒布之日起計滿 4 年,若無債權人或受託人提出反對,便會自動獲解除。然而,若當事人過往曾被頒布過破產令,再次破產的監管期限則自動延長為 5 年。

階段三:期滿後申請解除破產證明書需時(約1至2個月)

破產令期滿自動解除並不等同於即時取得法律書面證明。當事人若需要向銀行、專業團體或雇主證明自己已解除破產身份,必須向破產管理署或受託人申請「不反對通知書」,隨後轉往高等法院登記處申請「破產解除證明書」,整個文書往來約需時1至2個月。

破產令幾時出?破產申請程序與法庭排期時間拆解

了解呈請初期的細節有助於縮短等待的不確定性。許多人以為遞交表格當天便能獲得法律保護,但事實上,在正式頒令前仍須經過標準的司法審查。

在進入呈請前,債務人須全盤釐清名下財產,具體申辦環節包含:

文件準備、宣誓與破產管理署繳費入紙需要幾天?

債務人需要填寫詳細的「破產呈請書」及「資產負債狀況說明書」,整理銀行月結單、稅單、強積金結單等證明。完成後前往破產管理署或律師樓完成法定宣誓。隨後需向破產管理署繳付法例規定的預付款項(目前為港幣8,000元),並向高等法院繳納訴訟規費。若文件齊全,前期整理至完成入紙通常可在1至2週內完成。

法庭聆訊排期流程:由呈請到正式頒布破產令的關鍵步驟

入紙當天,高等法院登記處會發出案件編號並訂定聆訊日期(一般為入紙後的4至6星期)。在此期間,呈請人須將呈請書蓋印副本送達破產管理署,並按規定安排在政府憲報刊登公告。聆訊當日,法官在確認債務人無力償還債務且各項程序合規後,便會當庭頒布破產令,案件正式進入4年監管期。

為什麼有人4年變8年?避免破產期被延誤的關鍵指南

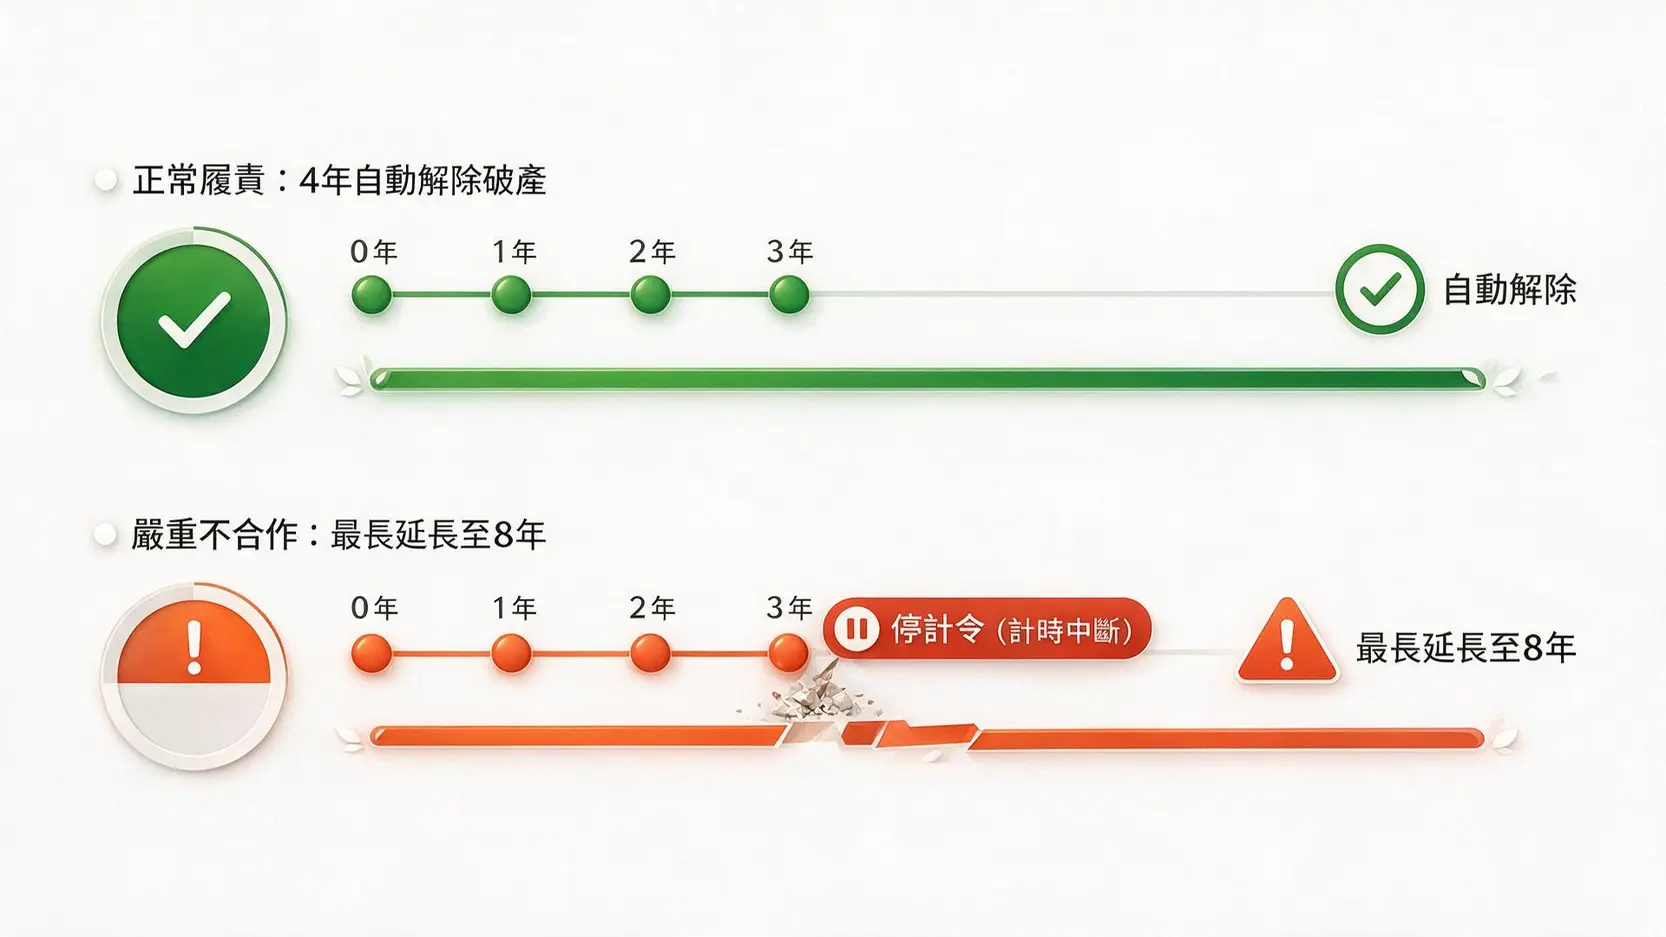
實務中最令人痛心的情況,莫過於當事人原本以為熬過4年就能重啟人生,卻因違反各項合規條款被法院下令延長破產期,最長可達 8 年(再犯者最長可延至8年甚至更久)。要確保4年期滿準時解除,必須嚴格落實以下合規事項:
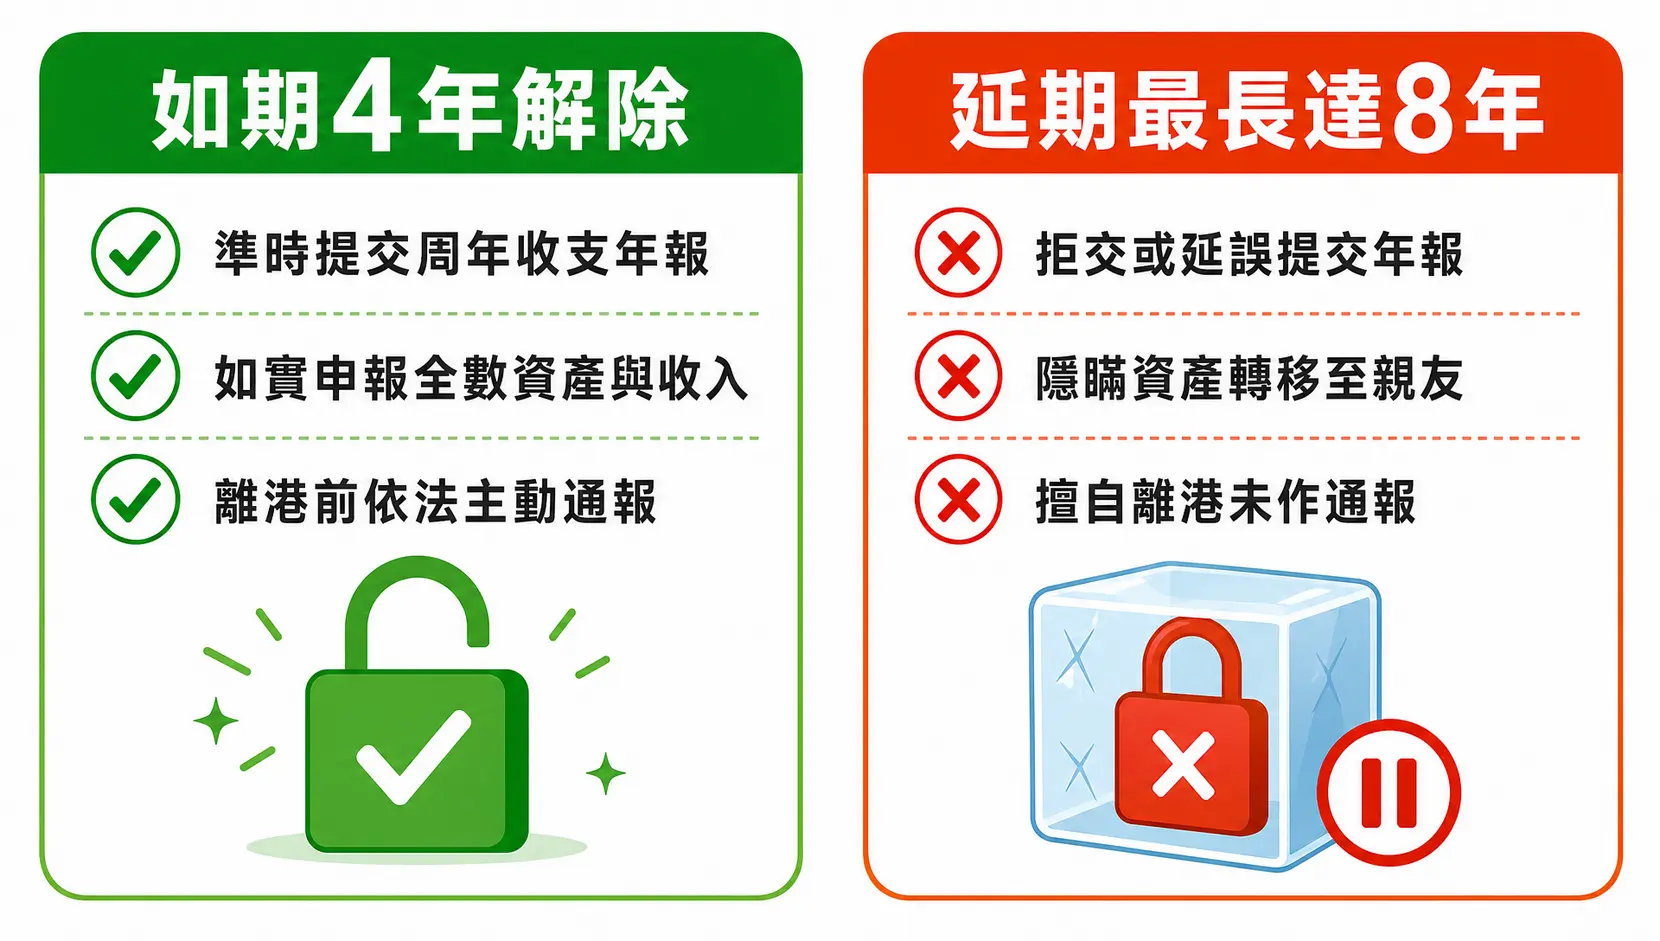
破產期準時解除與延期原因對比圖
守規準時解除(4年)與違規延期風險(最長8年)對比解析

每年準時提交「年報」與受託人會面的合規要點

破產人每年必須在指定期限內向受託人提交「周年收支說明書」(俗稱年報),詳列過去12個月內的所有實際收入、花紅、兼職收益以及各項生活開銷,並附上銀行流水賬。若無故延誤提交或拒絕出席受託人召集的年度審核會面,受託人有權依法向法院提出異議,導致破產期被無限期凍結。

隱瞞收入資產或私自離港的法律後果與破產期凍結風險

依據《破產條例》規定,破產人在監管期間若獲得遺產繼承、保險賠償或加薪,必須主動向受託人申報。若刻意隱瞞資產轉移至親屬戶口,將構成嚴重刑事罪行。此外,破產人若欲暫時離開香港,必須預先通知受託人並提供行程與聯絡方式。若未履行通報義務而擅自長期離港,法院可頒令在當事人離港期間「暫停計算」破產期,形同延長破產年期。

債權人或破產管理署提出反對自動解除的常見理由與防範對策

依據香港法例第30A條,債權人或受託人反對破產人自動解除的主要法定理由包括:

  • 破產人具備行為不當、欺詐或隱瞞資產記錄;
  • 破產人未盡最大努力配合受託人變現財產;
  • 破產人未能滿足基本生活開支以外的收入攤還安排;
  • 在破產程序中持續從事高風險賭博或投機行為。

只要當事人保持真實申報、嚴格依循經核准的生活預算支出,債權人便無合理法律依據提出反對。

破產期滿後如何正式脫身?解除破產令證明書申請手續

破產期滿後,雖然法律責任已在名義上終止,但若要在商業社會中重新開立個人銀行戶口、恢復專業執照,當事人必須領取具法律效力的實體憑證。

向受託人或破產管理署申請「不反對通知書」需時多久?

在4年期滿前約1至2個月,當事人應主動聯絡負責其案件的受託人或破產管理署,確認最後一年的收支申報已審查合格且無未完結的資產調查。受託人在確認無任何反對理由後,會在期滿後約2至4星期內簽發「不反對發出解除破產證明書確認信」(即不反對通知書)。

前往高等法院登記處宣誓及領取「破產解除證明書」的流程與費用

取得不反對通知書後,當事人需攜帶該文件親身前往高等法院登記處,提交申請表格並完成宣誓,同時繳納法院規費。法院在核對官方公報與受託人記錄無誤後,一般會在2至3星期內正式簽發《破產解除證明書》(Certificate of Discharge)。持有該正本文件,便能在法律上無瑕疵地證明自己已恢復自由身。

延伸閱讀

【破產令需時多久】由法庭排期、生效年期至解除證明時間軸全解析

破產申請全攻略:最新法庭呈請流程、費用清單與解除限制指南

常見問題(FAQ)

破產令頒布後,是否可以提早申請解除破產?

法律上幾乎沒有提前解除的常規空間,除非破產人能向法庭證明其債務已獲得全數清償,或成功與債權人達成正式的個人自願安排(IVA)以撤銷破產令。一般情況下,首次破產人必須嚴格履行滿4年的法定監管期。

破產期滿4年後,如果沒有領取解除證明書,法律上還算是破產人士嗎?

在法律層面上,若破產管理署或債權人在4年期內未提出反對,當事人在滿4年當日便自動解除破產。然而,若未領取高等法院頒發的《破產解除證明書》,在面對銀行開戶審查、求職或申辦官方牌照時,機構往往無法僅憑口頭陳述確認身份,因此強烈建議辦理該證明書。

破產令解除後,信貸資料庫(環聯 TU)的負面紀錄需要多久才會消除?

破產人向環聯(TransUnion)出示由高等法院簽發的破產解除證明書後,信貸報告內的破產公眾記錄一般會在解除破產之日起計保留5年,隨後由信貸庫自動刪除。但若涉及個別金融機構的內部黑名單,該機構可能會永久保留其借貸違約資料。

破產期間是否可以出境旅遊或更換工作?會否影響破產令解除時間?

破產人享有基本的人身自由,更換工作或短暫離港均屬合法權益。然而,更換工作後必須立即向受託人呈報新收入與合約,以重新評估生活費扣除限額;離港前亦須書面通知受託人離港日期、目的地及緊急聯絡方式。只要按規通報,完全不會影響破產令的4年解除進程。

結論

釐清「破產令需時多久」是當事人走出債務陰霾、重建財務信譽的起點。從最初入紙至正式頒令約需1至2個月,再到平穩度過4年的法律監管期,整條時間線的順暢與否,完全取決於當事人是否誠實履行申報責任與配合受託人監管。只要嚴格落實法定義務、避開隱瞞財務的合規紅線,每位當事人都能在法定期限內如期脫身,重新奪回人生與財務的掌控權。

破產令需時多久?從申請到4年解除完整時間線+提早避開延期陷阱 Read Post »

【破產令需時多久】由法庭排期、生效年期至解除證明時間軸全解析

2026最新【破產令需時多久】由法庭排期、生效年期至解除證明時間軸全解析

面臨無力償還的債務重擔時,許多當事人最迫切釐清的問題便是破產令需時多久。在香港法律架構下,這並非單一的時間數字,而是劃分為兩大核心法律進程:其一是從入紙呈請到法庭正式頒令的破產呈請排期時間;其二是破產令頒布後受法律約束的破產令解除年期。掌握整套程序的推進節奏與時限規範,有助於當事人在法律框架內妥善處置資產、重整生活節奏,避免因程序疏漏而平白承擔不必要的延期風險。

破產第一階段:由提交呈請到獲頒破產令排期時間需時多久

啟動破產程序的首要步驟,是向香港高等法院提交債務人破產呈請。從文件的草擬宣誓到法官在法庭上正式頒布命令,整個司法審查週期通常需要4至8個星期,具體取決於法院當期的案件排期量與呈請文件的完整程度。

文件準備與宣誓入紙階段(約2至3個工作天)

當事人必須向破產管理署繳付法定的預備金(目前為8,000港元),並向高等法院繳納法庭存檔費(1,045港元)。在此期間,當事人須詳盡填寫《資產負債狀況說明書》,鉅細靡遺地披露所有個人資產、各類銀行戶口結餘、每月收入、直系親屬開支以及所有無擔保與有擔保債務清單。這份文件構成破產程序的基石,必須在合資格監誓員或律師面前完成宣誓。若文件資訊清晰齊備,整個入紙與繳費流程在兩至三個工作日內即可完成存檔。

法庭排期聆訊與正式頒令(約4至8星期)

完成法庭存檔後,高等法院登記處會即時編配案件編號並批出首次聆訊日期,這段法庭排期時間一般落在提交呈請後的4至8個星期之間。在等待聆訊的過渡期內,債權人的追討行動依法仍未被實質凍結,但當事人可憑法庭發出的呈請證明向債權機構表明已進入法律程序。聆訊當日,聆案官將在公開法庭審視債務人的財務狀況;若無債權人提出實質法律抗辯,法庭便會當庭正式頒布破產令。相關程序可參考香港破產管理署發布的債務人破產呈請程序簡介,以確保每個法定步驟均合規無誤。

香港破產呈請至法庭頒布破產令的時間流程圖
破產呈請至獲頒破產令流程與排期時間表

破產第二階段:破產令生效期限與解除年期法定標準

破產令經高等法院頒布後,當事人便正式進入受《破產條例》管轄的法定破產期。許多人對破產令解除年期存在誤解,以為這是一段毫無變數的固定時間,但實際上法律條文對不同背景的申請人設有明確的分級規定。

破產類別 法定破產年期 主要法律依據與條件
首次被頒布破產令 自頒令起計滿4年 當事人過往從未破產,且受託人與債權人無有效反對
非首次破產(曾有破產紀錄) 自頒令起計滿5年 當事人過去曾獲頒破產令,法律強制延長觀察期至5年

首次破產與再次破產的年期劃分

根據香港法例第6章《破產條例》第30A條,若當事人此前從未被法庭裁定破產,法定破產觀察期為4年,由破產令頒布當天起算。若當事人過去曾有破產紀錄,再度被頒布破產令時,法定期限將自動提高至5年。在這段長達數年的時間內,破產人的銀行戶口將受到嚴格限制,一切超出合理家庭生活開支的收入均須上繳予破產管理署或外判受託人,用作向債權人分期派發債款。

自動解除機制的運作前提與條件

法例雖然訂明了首次破產滿4年可享「自動解除」機制,但該機制的啟動並非無條件發生。當事人必須在整個破產期內,全方位配合受託人的財務調查,包括按時出席所有會面、提交詳細的每月收支單據,並於每年週年紀念日前如期遞交年度收支報告表。只有在破產管理署署長、受託人及債權人均未在法定期限內向法院提交反對解除申請的情況下,破產令方可在4年屆滿翌日依法解除。更多法定監管細節,可詳閱破產管理署之破產簡介權威指引。

破產時間風險防範:導致破產期延長原因與停計令陷阱

在長達4年的破產監管期內,稍有不慎便可能觸發法律制裁,導致整體破產時間大幅拖長。深入理解各項破產期延長原因,是保障破產人如期重獲清白之身的關鍵。

不合作行為導致破產期被法庭延長至最多8年

《破產條例》賦予受託人及債權人向高等法院提出異議的權利。若破產人涉及以下嚴重違規情事,法庭有權下令將破產期延長,首次破產者最長可被延長至8年,再次破產者則可延長至最多10年:

  • 瞞報資產或隱匿收入:未有如實申報破產前或破產期間取得的各類物業、股票投資、海外存款、保單現金價值或繼承遺產。
  • 未如實配合財務調查:拒絕回答受託人提出的合理財務質疑,或刻意銷毀、隱瞞商業與個人帳目紀錄。
  • 獲頒令後繼續承擔不可負擔的債務:在破產期間未經披露破產身分而借貸超過法定制額(100港元以上)。
  • 潛逃或無故缺席法定會議:未通知受託人而擅自長期離港,規避破產責任。

未出席初次會面引發的「暫停計算時間令」

除破產期被正面延長之外,實務中最常見的致命陷阱是「停計令(Suspension of Discharge)」。依據條例規定,破產人在頒令後必須親身前往破產管理署或受託人辦公室出席初次會面。若當事人無正當理由缺席初次會面,或未有遵從受託人的指示提交初步資產問卷,受託人將向法庭申請頒布暫停計算時間命令。這意味著在當事人完全糾正違規行為並獲得法庭認可之前,4年的倒數計時器將完全停止跳動,破產狀態實質上陷入無限期延宕。

破產令正常解除年期與違規延長風險對比圖
正常破產解除期與延長及停計風險對比說明

申請不反對通知書與破產解除證明書辦理時間(約1至3個月)

當4年破產期順利屆滿後,破產令雖然依法自動解除,但政府各部門及各大金融機構並不會主動更新個人紀錄。若破產人需要重開一般銀行戶口、從事特定牌照行業或辦理物業買賣,必須取得實體法律憑證。當事人須先向破產管理署申請「不反對發給解除破產證明書通知書」,確認署方無任何反對意向;取得該通知書後,再向高等法院登記處正式入紙申請《破產解除證明書》。這套文書審核與蓋印程序通常需要1至3個月的處理時間,當事人應預留充足時效以配合後續的個人事務安排。

延伸閱讀

2026破產申請全攻略:流程步驟、費用清單、限制與債務重組替代方案深度評估

法定費用清單、生活限制與債務重組抉擇詳解

常見問題(FAQ)

收到破產令後,債主還可以向我追討欠債嗎?

破產令正式頒布後,所有無擔保債權人依法均不得再對破產人採取任何法律訴訟或索償行動。各項追討信函、電話催繳及法院傳票均須立即停止,所有索償權益全數轉移至破產案受託人處統一處理。若債權人持有合法的物業按揭或質押品等擔保債權,則該擔保物權的變現追索權不受破產令完全限制。

破產期滿4年後,破產令會自動失效還是必須主動申請證明?

首次破產者在無人反對且遵從一切合作指示的情況下,破產狀態在滿4年時依據法例自動解除,破產人無須強制向法庭領取證明書以證明身分轉變。然而,在日常商業運作中,例如重新申請開立一般銀行儲蓄戶口、解除公司董事職務限制或重啟特定專業資格時,相關機構均會要求查驗高等法院蓋印的《破產解除證明書》,因此實務上絕大多數當事人仍會在期滿後主動申請。

解除破產令後,環聯(TU)信貸報告紀錄多久才會消除?

破產令正式解除後,相關破產公眾紀錄並不會在信貸資料庫中即時消失。依照香港個人資料私隱專員公署的《個人信貸資料實務守則》,信貸參考機構(如環聯資訊 TU)會在破產人向其正式出示《破產解除證明書》之日起計,保留該破產公開紀錄滿5年,隨後方會從公眾資料庫中徹底刪除。

若受託人處理進度延誤,會否影響首次破產4年期的屆滿?

只要破產人本身嚴格履行了申報收入、遞交年報及配合調查的全部法定義務,受託人內部的行政處理進度不會單方面推遲4年的法定屆滿日期。受託人若欲阻延破產人解除破產令,必須在法定期限內向高等法院正式存檔反對理由書並啟動法庭聆訊;在無正式法庭命令的情況下,4年期滿即依法視為破產解除。

結論:精準掌握破產時間線重獲財務自主

釐清破產令需時多久的完整進程,是走出財務泥淖、重建信貸生活的第一道防線。從呈請入紙到法庭頒令約需數週,而隨後的4年監管期則仰賴嚴格的自律與法律合規。在面對無力承擔的債務結構時,全面檢視資產負債狀態、客觀對比個人自願安排(IVA)或債務舒緩(DRP)等替代方案的可行性,遠比被動承受催繳更具策略價值。若最終確定破產是唯一的法律止損途徑,及早遵循規範流程、切實配合受託人審查,方能確保整個破產期如期劃下句點,在法律的保障下重獲新生。

2026最新【破產令需時多久】由法庭排期、生效年期至解除證明時間軸全解析 Read Post »

破產申請全攻略:流程步驟、費用清單、限制與債務重組替代方案深度評估

2026破產申請全攻略:流程步驟、費用清單、限制與債務重組替代方案深度評估

當債務如滾雪球般迅速膨脹,每月的利息支出與追收通知壓得人喘不過氣時,破產申請往往被視為阻斷財務惡化的最後防線。然而,在香港現行法律框架下,提出個人破產申請條件並非單純遞交表格即可了結,背後涉及破產管理署嚴謹的法定調查、逾萬元的固定法庭規費,以及對個人職業資格、日常生活開支乃至強積金(MPF)的全面審查。深入釐清破產呈請程序的具體細節與法律後果,是評估是否啟動法律程序、有效止損並重新掌握生活主導權的第一步。

破產申請資格與費用明細:申請前先搞懂的財務門檻

啟動破產法律程序並非適用於每一種財務狀況。在遞交任何文件至司法機構前,當事人必須先評估自身的實質清償能力,並預備好不可減免的法定規費。

誰有資格提出破產申請?法定條件與自我審查標準

根據香港法例第6章《破產條例》,債務人自行呈請破產的核心法定條件,在於「無力償還債務」(Inability to pay debts)。這意味著當事人的可變現總資產與穩定現金流,已客觀上無法應付到期應償還的各項債權。審查標準主要涵蓋三個層面:

  • 無力償債的客觀事實:債務總額遠超個人名下總資產,且每月扣除法定認可的基本家庭生活開支後,剩餘收入連支付最低還款額(Min-Pay)或利息都無法維持。
  • 與香港的實質聯繫:債務人通常須在香港居住、經營業務,或在提出呈請當日於香港擁有財產。
  • 未處於未解除破產狀態:若過去曾申請破產,需確認先前的破產令已正式解除且不存在法定禁止期。

破產申請費用全覽:法庭規費、破產管理署按金與律師代辦成本

許多深陷財務困境的當事人常有一個誤解,以為身無分文即可免費進入法律程序。事實上,提出個人破產呈請費用具有法定的硬性支出,相關款項無法豁免,亦不能計入破產債務中免除。

費用項目法定金額 / 預估費用繳納對象與性質
破產管理署按金港幣 8,000 元破產管理署(支付受託人行政與調查開支)
高等法院原訟法庭法庭費用港幣 1,045 元高等法院登記處(案件存檔法定規費)
宣誓規費與雜項約港幣 100 – 300 元宣誓處 / 查冊手續費
專業法律顧問代辦服務費(選用)約港幣 4,000 – 9,000 元協助梳理資產負債、草擬法定文書與全流程跟進

換言之,即使當事人選擇全程親力親為,自行申請的硬性規費門檻亦為港幣 9,045 元。若委託法律專業人員處理,總支出預算大約落在港幣 13,000 至 18,000 元之間。這筆費用必須在呈請存檔前全額備齊。

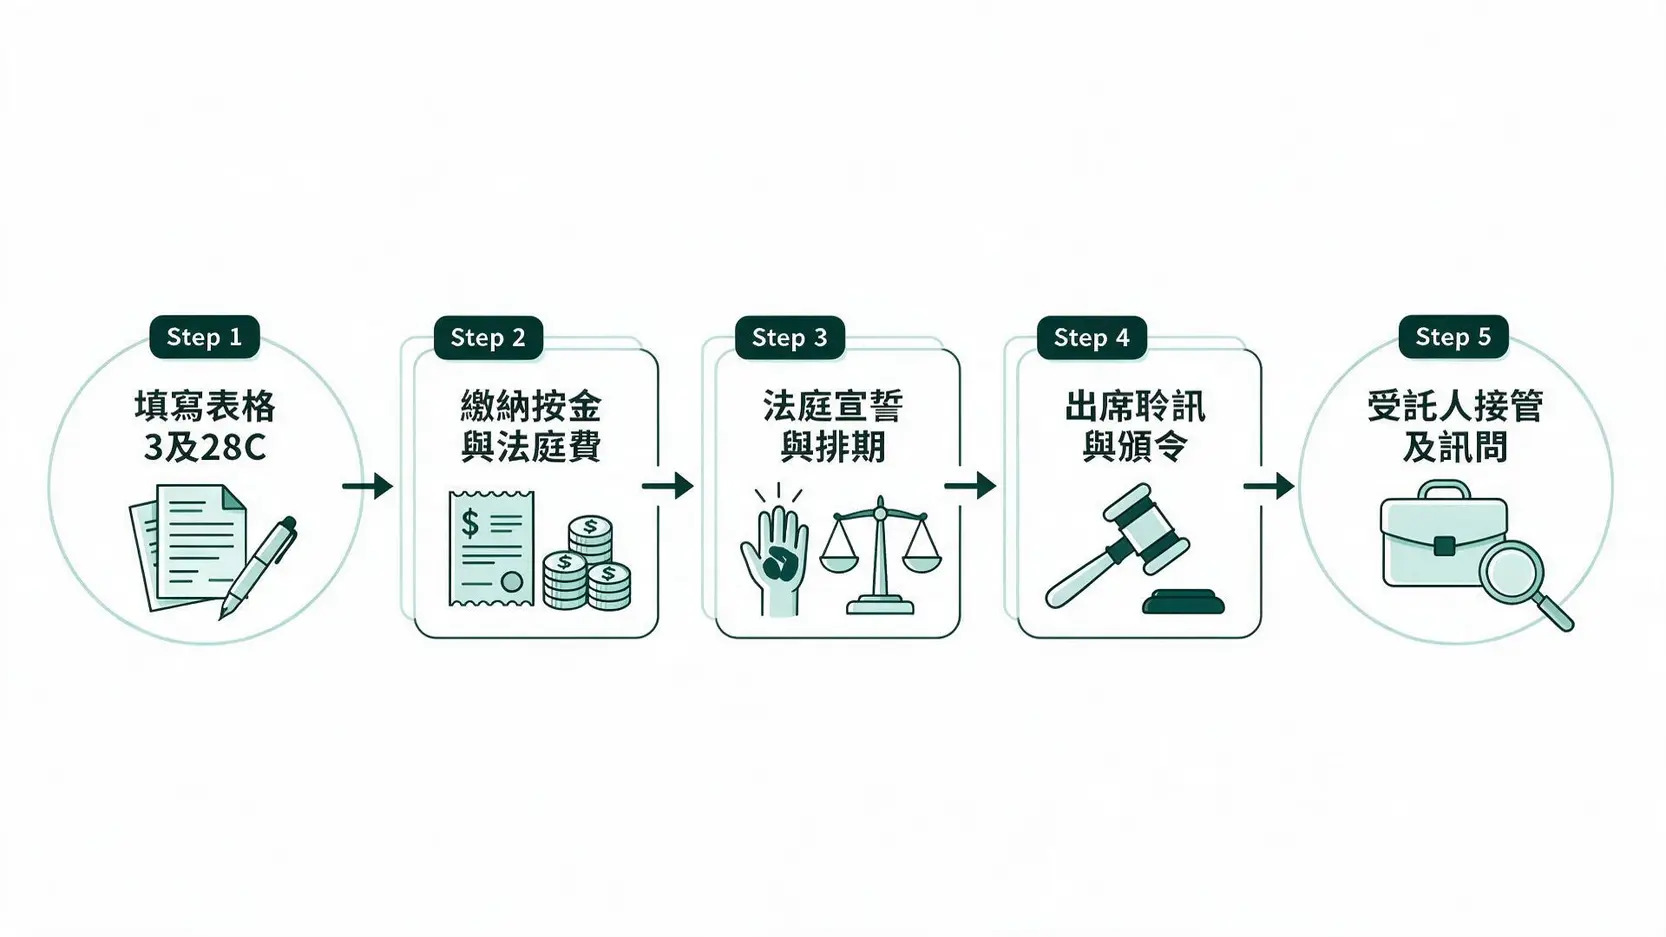
個人破產申請 5 大完整步驟:由填表宣誓到正式頒令

香港個人破產申請5大流程圖:從填表宣誓到法庭頒布破產令
香港個人破產申請程序5大步驟一覽

辦理破產申請流程具備嚴格的法律時效與法定順序。任何資料虛報、漏報,或文件未在規定期限內送達,均可能招致法庭駁回甚至引發民事或刑事調查。以下為實務操作的五大關鍵步驟:

呈請文件準備與宣誓流程:表格3、資產負債狀況說明書填寫要點

第一步是準備兩份核心法律文書:債務人破產呈請書(表格3)以及資產負債狀況說明書(表格28C)。這兩份文件構成受託人日後審查個人財務的法定基準,務必核對精確無誤。

  • 填寫表格3(呈請書):載明債務人的基本個人資料、居所、營業地址,並正式向法庭宣告自身無力償還債務的事實。
  • 填寫表格28C(資產負債狀況說明書):此文件極為繁複,需逐筆列出所有債權人清單、欠款金額、名下銀行戶口、證券投資工具、保險單、強積金帳戶、各類動產與不動產,以及近幾年內的資產轉讓紀錄。
  • 繳費與正式宣誓:攜同填妥之文件前往破產管理署繳付港幣 8,000 元按金並取得收據;隨後前往高等法院宣誓處,在監誓人員面前就表格28C之內容宣誓屬實。

排期聆訊與頒令生效:法庭審理過程及委任破產受託人須知

在完成宣誓並向高等法院繳納港幣 1,045 元法庭費用後,法庭登記處會為案件編配專屬的破產案號(Bankruptcy Case Number),並敲定公開聆訊日期。隨後需嚴格遵循以下法定程序:

  • 文件送達:呈請人必須立即將蓋印的呈請書副本送交破產管理署署長,並透過平郵或掛號通知全體已知的債權人。此舉可即時促使部分催收機構暫停訴訟行動。
  • 出席法庭聆訊:在呈請遞交後約四至六星期,高等法院將開庭聆訊。若呈請文件齊備且無債權人提出實質法律抗辯,聆訊法官將在法庭上正式頒布破產令(Bankruptcy Order)。
  • 初訊與受託人接管:破產令頒布後,個案將由破產管理署署長或由其委任的持牌破產受託人(通常為會計師事務所或律師行)接管。破產人需依照《債務人破產呈請程序簡介》預約接受初步訊問(Preliminary Examination),逐一釐清資產明細與收入分配方案。

破解破產迷思與代價:資產清算、生活限制與替代方案比較

破產令的生效並不代表「免除債務且毫髮無損」。破產法體系的本質,是在保障破產人及其受養人基本生存權益的前提下,將其餘下全部可支配資產與收入變現分配予債權人。因此,在評估破產申請後果時,必須正視法定管制對現實生活的全方位影響。

財產處置真相:強積金(MPF)、聯名物業、人壽保險會被沒收嗎?

許多當事人最關心的是自身名下的退休資產與家庭住所是否能夠保全。法律實務上的處理原則相當明確:

  • 強積金(MPF)累算權益:破產期內,強積金帳戶中的累算權益一般受到法定保護,受託人不能在破產人未達法定退休年齡(65歲)前強行提早提取。但若破產人在破產期內達到退休年齡並提取款項,或帳戶中含有獲僱主額外自願性供款之部分,受託人有權將該等款項視為可供分配資產予以收回。
  • 自住或聯名物業:破產人名下的物業權益屬於破產財產的一部分。即使是聯名持有的物業(如夫婦聯名物業),破產人所佔的業權份額將自動歸屬破產受託人。受託人有權向法庭申請變賣令(Sale Order),將整項物業強制拍賣出售,並在扣除按揭餘額及聯名另一方的份額後,將剩餘變現金額用於抵償債務。
  • 人壽保險與儲蓄保單:具備現金價值的儲蓄保單、投資型保險,受託人通常會要求退保變現。純消費型醫療保險或人壽保險若無現金價值,經受託人批准後或可保留,但保費往往需要由第三方(如配偶或親友)代為繳納。

破產期生活與職業限制:不可從事行業、銀行帳戶開立與出境規定

在破產期內(初次破產通常為四年),破產人將受到多項生活與法律約束:

  • 職業資格受限:破產人依法不得出任公司董事,亦不得參與有限公司的管理工作;同時無法擔任律師、地產代理、保險中介人、證券交易商、持牌信託人等專業職位;亦不得在銀行及部分金融機構任職敏感崗位。公務員若被頒布破產令,其升遷將受凍結,且退休金權益亦會面臨法律審查。
  • 銀行帳戶監管:破產人現有戶口將被全面凍結。經破產管理署發出授權信後,破產人方可於指定銀行開立一個僅供領取工資與支付基本生活費用的日常儲蓄戶口,且不得持有任何信用卡或使用透支服務。
  • 出境與日常開支管制:破產人離港需提前向受託人報備行程、住址與聯絡方式,且所有差旅費用不得動用破產財產;日常生活嚴禁任何奢華消費(如搭乘的士、購買名牌、自費出境旅遊等)。破產人每月收入扣除經受託人核准的「認可家庭生活開支」後,餘額必須全數上繳受託人以償還債務。

一定要破產嗎?破產申請 vs 個人自願安排(IVA)/ 債務舒緩(DRP)利弊權衡

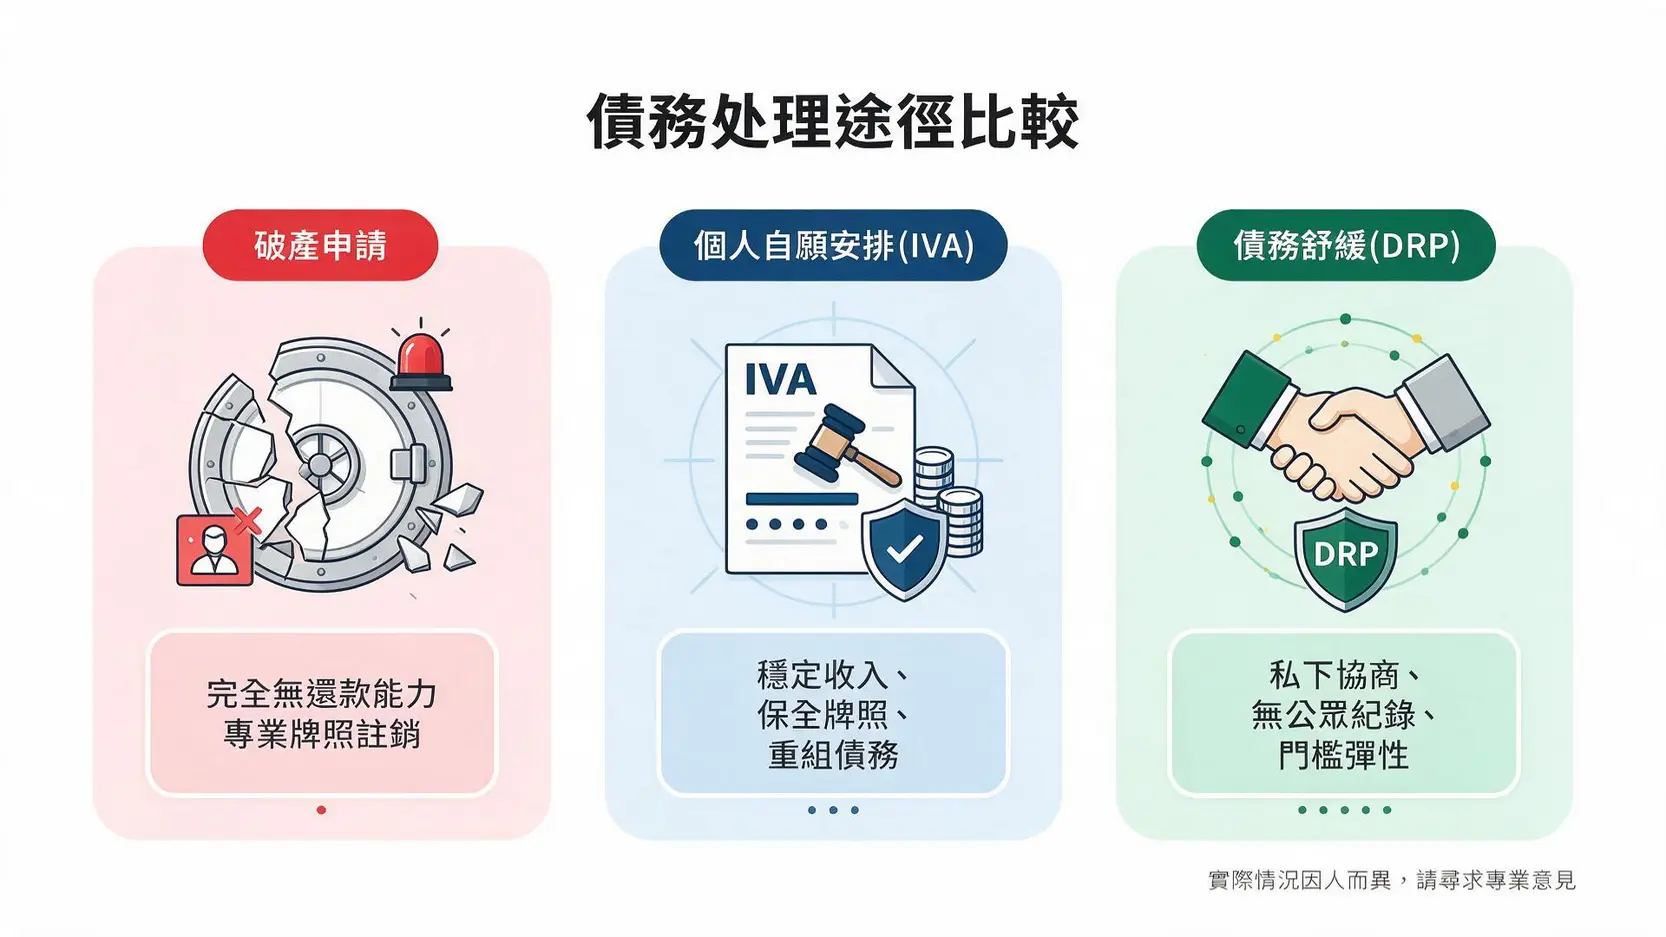
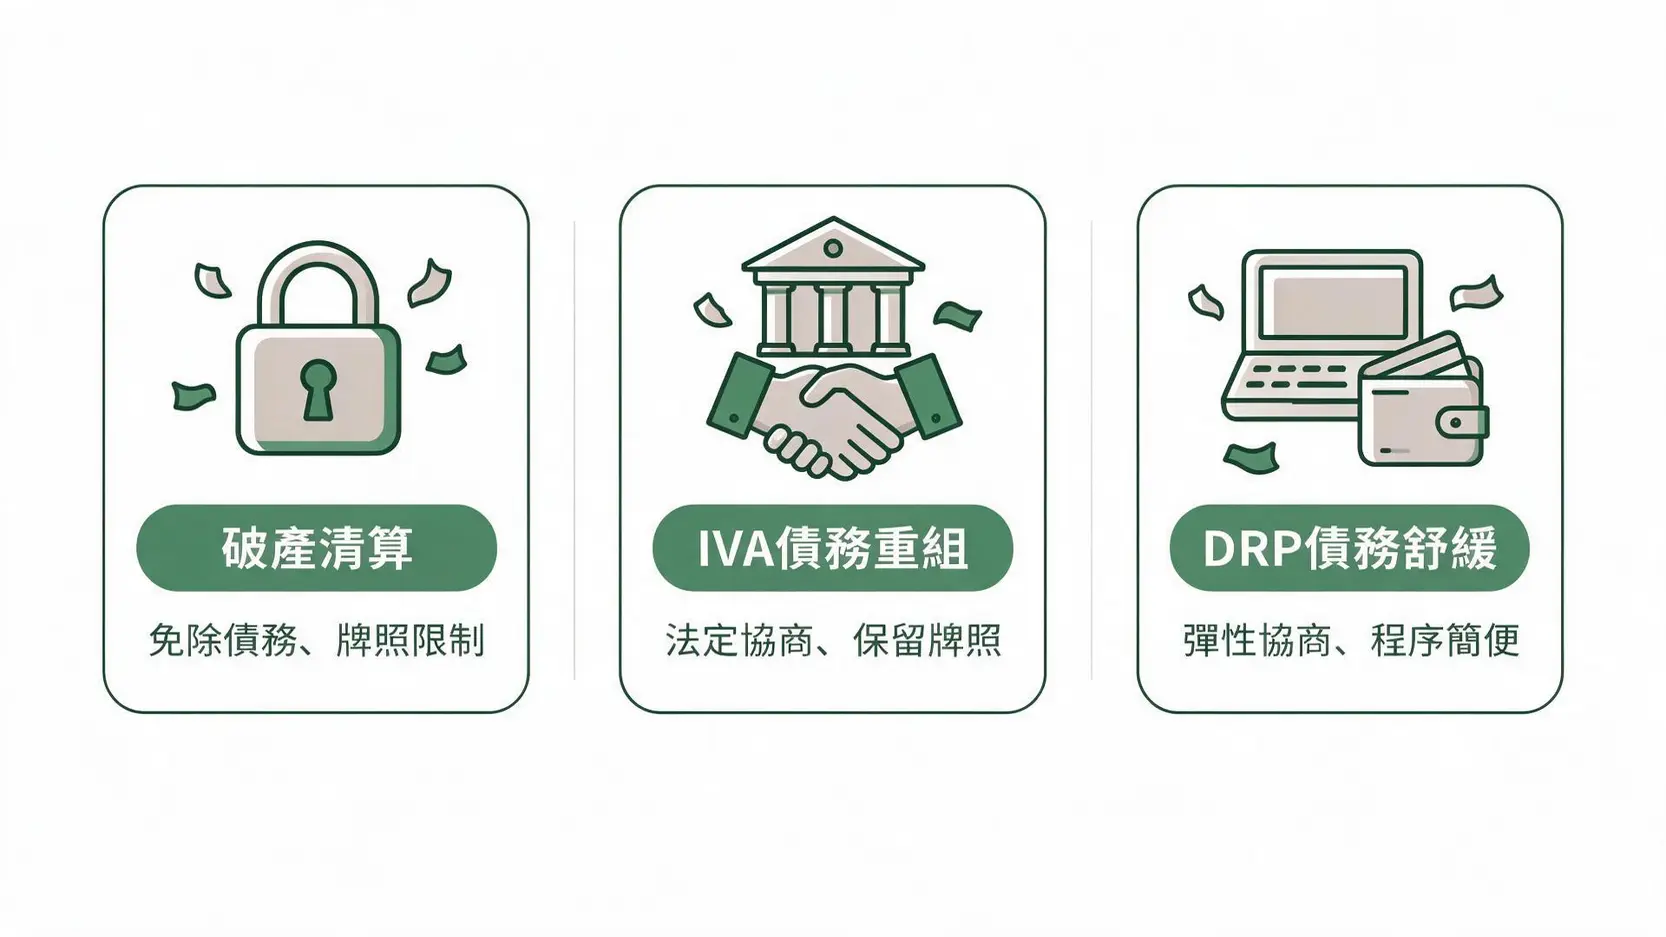
破產申請、個人自願安排(IVA)與債務舒緩(DRP)核心差異對比圖
破產申請 vs IVA vs DRP:三大債務解決方案特點對比

在資產與職業面臨重大衝擊前,應審慎考量是否有可替代的債務重組自救方案。最常見的替代方案為個人自願安排(Individual Voluntary Arrangement,簡稱 IVA)以及債務舒緩計劃(Debt Relief Plan,簡稱 DRP)。

比較維度破產申請(Bankruptcy)個人自願安排(IVA)債務舒緩計劃(DRP)
專業資格與工作多數專業牌照註銷、不得任董事保全專業牌照、可繼續經營生意完全不受職業限制影響
名下物業處理物業由受託人接管並強制變賣可透過調整還款方案盡力保全物業不受資產處置干預
法定程序與紀錄經法庭公開頒令,破產公報刊登經法庭批准重組協議,登錄特設名冊與個別債權人私下協商,無法庭紀錄
適用客群條件完全無還款能力、無資產、低收入有穩定收入、具牌照訴求、負債額高債權人數量少(2-3間)、短期週轉困難

若當事人擁有穩定收入,且因工作需要必須保留專門執業牌照或公司董事職位,盲目申請破產往往會造成無法挽回的職業生涯斷層。此時,透過法律程序向法庭提出個人自願安排(IVA),在法定保護傘下將多筆高息債務重組為長達四至五年的分期還款計劃,才是理性具備可持續性的處理解決路徑。

延伸閱讀

最新法庭呈請流程、費用清單與解除限制指南

香港破產管理署:債務人破產呈請程序官方指引

常見問題(FAQ)

個人破產申請一般需要多長時間才能正式獲批破產令?

由向法庭登記處提交呈請書及資產負債狀況說明書算起,法院排期聆訊通常需要四至六星期。在法庭聆訊當日,若呈請手續完備且無債權人提出異議,法官會在聆訊當天即場頒布破產令。隨後個案移交受託人跟進,整個法定前期立案流程約在兩個月內完成。

破產期一般為期多久?期滿後所有債務會自動解除嗎?

若屬初次被頒布破產令且在破產期內完全配合受託人調查、遵守所有法定規定,破產令將自頒布日起計算滿四年後自動解除。然而,自動解除的前提是受託人或債權人未向法庭提出反對。若破產人涉及隱瞞資產、未按時提交年度收支申報表或行為不合作,受託人有權向法庭申請延長破產期,最長可延長至八年。

破產會影響家人或共同借貸的保證人嗎?

在法律層面上,破產屬個人法律責任,破產人的個人債務不會轉嫁給配偶、父母或子女。然而,若家人曾為該筆債務擔任「個人擔保人(Guarantor)」或屬於共同借款人,債權人在無法向破產人追討全額款項時,有完全的法律權利向擔保人追討剩餘的全部欠款與利息。此外,共同持有的聯名帳戶或聯名物業亦會受到相應清算程序的連帶牽制。

破產解除後,信貸評級(TU)紀錄何時能夠恢復?

破產令解除後,破產人可向破產管理署或高等法院申請《破產解除證明書》,並將副本提交至信貸資料庫機構(如環聯 TransUnion)。信貸資料庫通常會在破產解除日起計保留公眾破產紀錄五年(或自頒布日起計滿八年),在此期間個人信貸評級仍會受到重大負面影響。期滿後相關公眾紀錄方會被正式刪除,信貸評級亦可透過審慎管理帳戶逐步重建。

結論

面對失控的債務困境,破產申請是一項嚴肅且具備終局性質的法律程序。它能即時終止債權人接連不斷的催收行動,讓當事人免於被利息無限吞噬的深淵,但代價是長達四年的嚴格生活監管、職業牌照凍結與資產清算。在正式簽署呈請書前,審視自身負債結構、精確盤點資產現狀並評估債務重組(IVA)等替代路徑,是每一位負債人不可省略的自救環節。若經過專業衡量後確認破產是唯一出路,則應坦然面對法律程序,依規申報收支並全力配合受託人審查,唯有合規走完法定歷程,方能真正擺脫沉重包袱,穩健重啟財務新生。

2026破產申請全攻略:流程步驟、費用清單、限制與債務重組替代方案深度評估 Read Post »

破產申請全攻略:最新法庭呈請流程、費用清單與解除限制指南

破產申請全攻略:最新法庭呈請流程、費用清單與解除限制指南

面對失控的債務負擔與持續不斷的追討催收,許多債務人在現金流枯竭時,會考慮透過法律途徑尋求解脫。破產申請是一項嚴肅的法定司法程序,旨在為無力償債的個人提供法定保護,同時確保各債權人獲得公平清償。若有意啟動個人破產程序,清晰理解具體的破產申請流程、各項法定規費與隱形成本構成的破產申請費用,以及破產令生效後的法律限制,是守護個人基本生活權益、避免程序失誤的關鍵起點。

誰需要申請破產?破產申請門檻與事前資格評估

在香港法例第6章《破產條例》框架下,提出呈請並非隨意為之的決定,法庭要求呈請人必須具備明確的法律事實支撐,證明自身已陷入不可逆轉的財務困境。

破產申請資格標準:界定「無力償還債務」與資不抵債

法律上界定破產資格的核心,在於債務人是否確實處於「無力償還債務」(Inability to pay debts)的狀態。這通常體現於兩個維度:其一是資不抵債,即債務人的總負債遠高於其名下所有現有資產的變現價值;其二是現金流斷裂,即每月扣除個人及家庭合理受撫養人的基本生活開支後,剩餘收入完全無法支應各項債務的法定最低還款額(Min-pay)或約定利息。只要債務總額達到法例規定的最低門檻(港幣10,000元以上),且債務人與香港有緊密聯繫(如在香港居住或經營業務),當事人即可自行入稟呈請個人破產。

呈請破產前的關鍵盤點:對專業牌照、公務員職位與資產的實質影響

破產並非單純消除債務,它伴隨顯著的法律身份轉變與職業限制。在正式遞交文件前,必須清點自身所處的行業規範:

  • 專業從業牌照受限:律師、會計師、保險中介人、地產代理、證券交易商及強積金中介人等專業人士,破產令生效後通常會被所屬監管機構撤銷或暫停執業資格。
  • 特定公職人員限制:公務員在破產期間會受公務員事務局嚴格審查,不得擔任涉及財務處理的敏感職位,升遷受阻,且破產事實會通報所屬部門架構。
  • 公司管理權剝奪:依據《公司條例》,破產人未經法庭許可,不得出任任何註冊公司的董事,亦不可直接或間接參與公司的組建或管理。
  • 資產處置與調查:破產人名下的所有財產,包括自住物業權益、車輛、具現金價值的儲蓄保險,均會歸屬受託人管理以供變現還債。了解資產核查機制及範圍,及早評估潛在的財產處置範圍。

延伸閱讀

2026破產申請程序全攻略:法定費用清單、生活限制與債務重組抉擇詳解

破產申請流程完整拆解:由法庭呈請到頒布破產令的行動指南

嚴謹的法律程序需要按部就班推進,任何文件的遺漏或申報不實,均可能導致呈請被駁回,甚至招致作虛假陳述的刑事責任。整個法定進程可歸納為兩大關鍵執行階段。

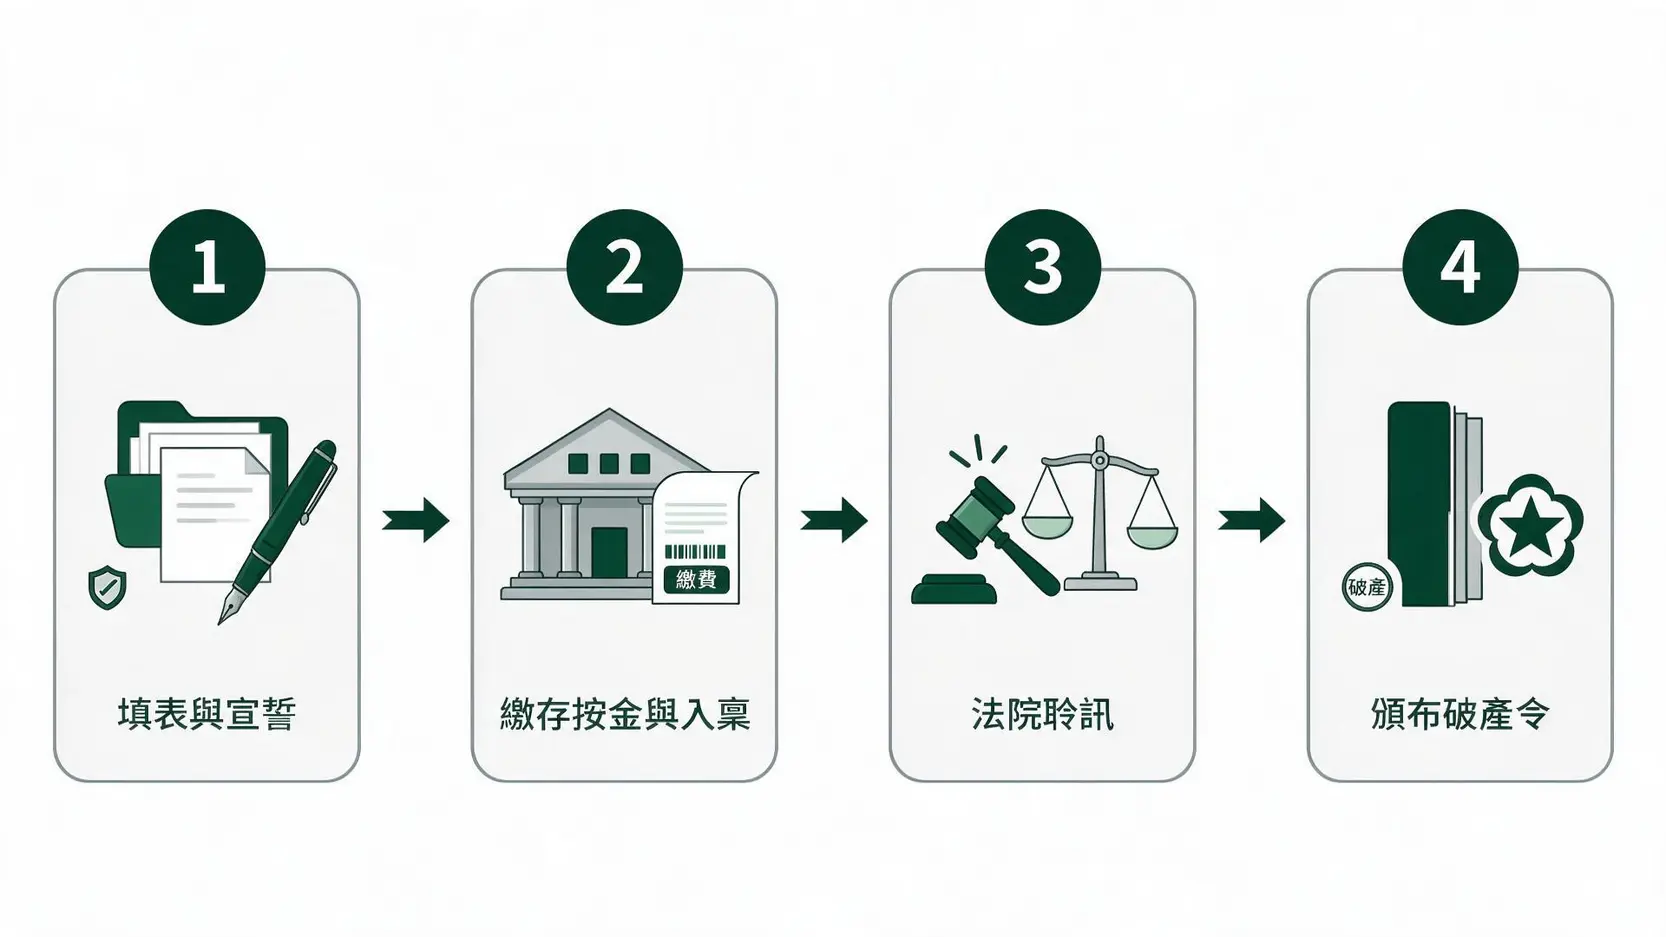
香港個人破產申請四步驟流程圖:填表宣誓、繳費入稟、法院聆訊與頒布破產令
個人破產申請主要法定流程步驟圖

階段一:填寫資產負債狀況說明書與高等法院入稟登記事宜

行動的第一步是詳盡羅列財務全貌。呈請人必須填妥由破產管理署規定的「表格3:債務人破產呈請書」及「表格28C:資產負債狀況說明書」。這份說明書涵蓋過去數年的銀行流水、物業資產、轉讓記錄、全部無擔保債權人名單及未償金額。填寫完畢後,呈請人需前往破產管理署繳交法定按金,並進行宣誓認證。隨後,攜同已宣誓之文件前往高等法院登記處繳付法庭存檔費,取得正式的破產案件編號(例如 Bxxxxx/2026)以及排期聆訊日期。

階段二:向破產管理署送達文件、法庭聆訊與頒令生效後跟進

在高等法院立案後,呈請人必須立即將蓋有法庭印章的呈請書副本送交破產管理署署長存檔。在聆訊期到來之前,破產管理署會初步核實呈請人的財務申報。聆訊當日,高等法院專責法官或聆訊官會在法庭上檢視文件,在確認呈請人符合資不抵債法定要件且無債權人提出實質法律反對後,即場頒布「破產令」(Bankruptcy Order)。破產令一經頒布,破產管理署署長即成為臨時受託人,破產人需在指定期限內出席受託人面見會議,確立未來四年的生活費預算開支。

破產申請費用清單與自辦代辦效益評估

面對捉襟見肘的經濟狀況,很多當事人常困惑於「已經無錢,為何申請破產還要繳費」。破產程序需要動用法庭行政及受託人調查資源,法定的各項開支屬於呈請的前置硬性要求。

破產法定費用明細:破產管理署按金與法庭存檔費清單

個人自行提交破產呈請時,必須備妥以下由香港特區政府規定的法定規費,詳細收費標準可參考破產管理署官方收費與按金說明:

費用項目法定收費金額(港幣)繳付對象與性質
破產管理署按金$8,000由債務人呈請時繳交,用作受託人初期行政調查開支
高等法院存檔規費$1,045法庭立案入稟及排期聆訊之法定行政費
文件複印、宣誓與雜費約 $200 – $500各類負債清單、入息證明複印及民政事務總署或執業律師監誓費

換言之,即便是自行辦理,最低的基本政府規費亦需準備約港幣9,045元至9,500元。

自行呈請與委託律師代辦效益評估

自行辦理與委任法律顧問代表,在執行細節與抗風險能力上有顯著分野:

  • 自行呈請:金錢支出最低,僅需繳付法定規費。但缺點在於表格繁瑣,債務人需親自奔走於政府合署、宣誓處與法院,且聆訊當日需獨自面對法官的提問;若資產說明填報出現法例漏洞,極易延誤頒令甚至面臨調查阻滯。
  • 委託律師代辦:除法定規費外,需支付數千元不等的律師服務費(市場整體開支一般約在14,500元上下)。律師行會全程協助梳理各類銀行授信合約、草擬呈請狀、安排宣誓並代表出庭聆訊,債務人多數情況下無需親身登庭應訊,能大幅減輕心理負擔並確保合規性。

破產以外的替代出路:個人自願安排(IVA)與債務舒緩(DRP)

在資產與工作尚有挽回空間的前提下,破產並非唯一手段。若具備穩定月入且能提供具體還款誠意,可審視替代方案:

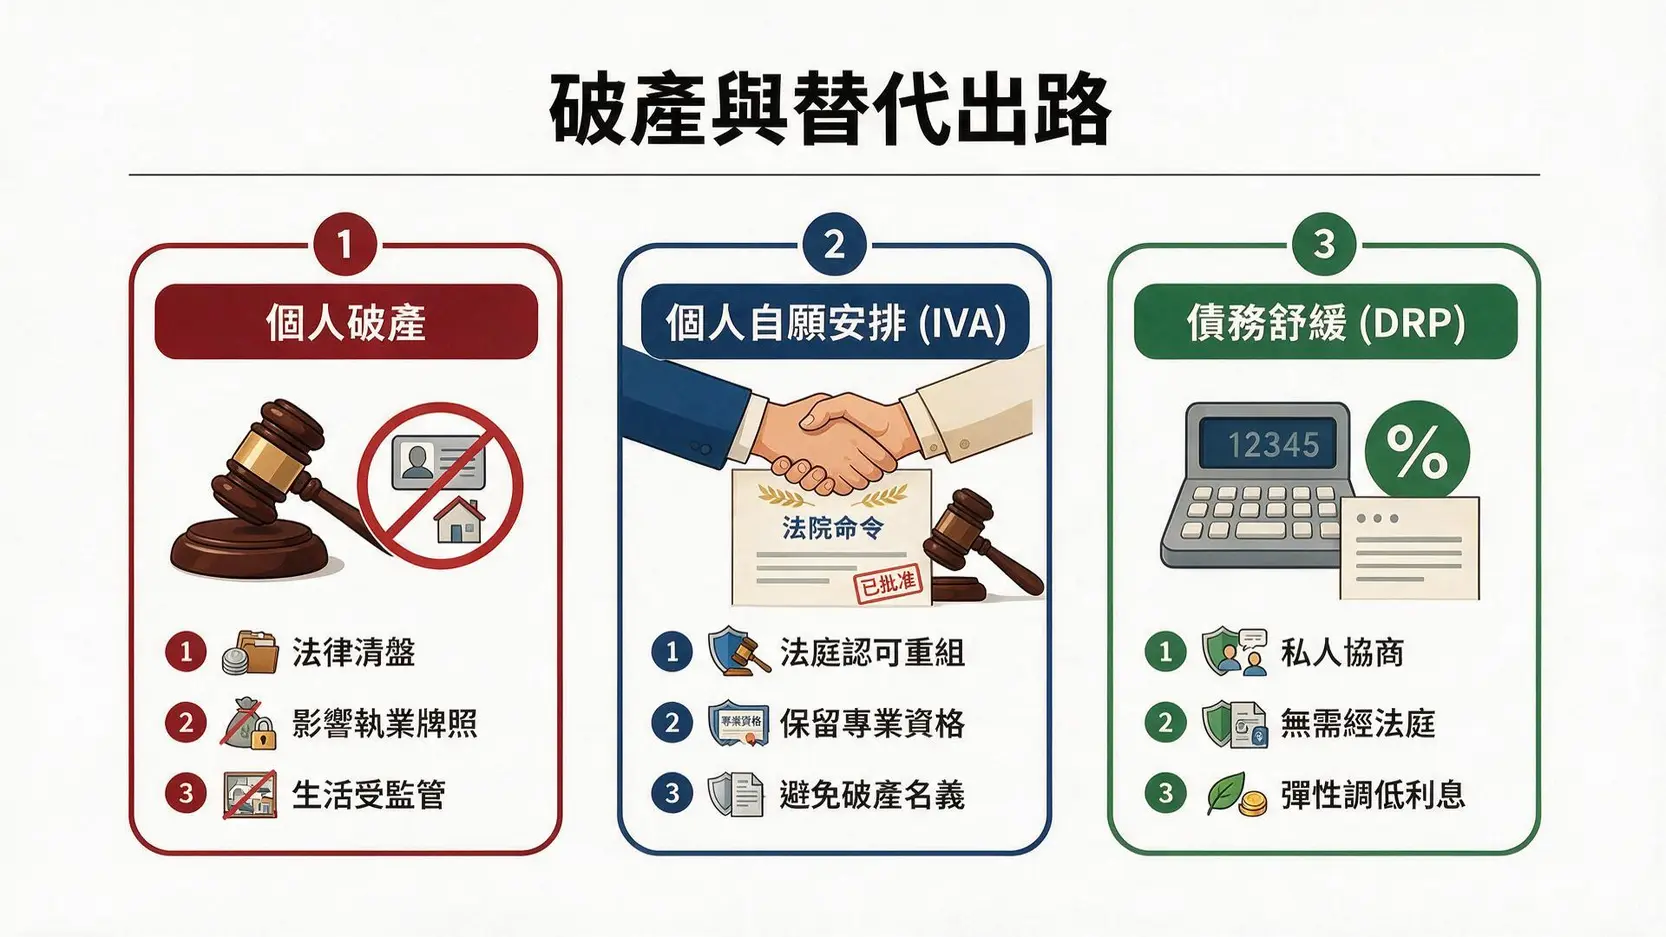
債務處理方案比較圖:個人破產、個人自願安排(IVA)與債務舒緩(DRP)核心差異對比
個人破產與常見債務重組方案(IVA / DRP)核心特點比較

個人自願安排(IVA):一項由法庭認可並具法律約束力的還款重組方案。透過代理人向全體債權人提出降息或攤還本金的建議,一旦獲75%以上有表決權價值的債權人通過,即可避免破產紀錄,保留專業執照與高管職位。

債務舒緩計劃(DRP):無需經由法庭程序,直接與個別主要銀行或財務機構進行協商,重組還款年期與利率,手續更為私密且成本較低。真實的財務翻轉過程往往需要綜合權衡,及早認清各項法律工具的利弊,方能在關鍵時刻果斷做出最適合長遠生活的決擇。

常見問題(FAQ)

個人申請破產會否牽連配偶或同住家人的資產與信貸評級?

在香港法律下,債務責任屬於個人。破產只會處置破產人名下的財產與個人銀行戶口,配偶及家人的獨立資產、個人信貸記錄(TU評級)不受直接法律影響。然而,若配偶曾為破產人的債務擔任聯名借款人或提供個人擔保,債權機構有權轉向該擔保人全額追討;此外,聯名持有的物業,破產人所佔的業權份額亦會被受託人接管變現。

破產期間可以保留日常銀行戶口、購買人壽保險或出國旅遊嗎?

破產令頒布後,破產人原有戶口會被凍結。受託人會發出批准信,允許破產人在指定零售銀行開設一個專用儲蓄戶口,用於收取薪金及支應經核准的日常生活開支。破產期間不得擅自購買具投資或儲蓄成份的人壽保險。出境旅遊本身雖未被絕對禁止,但旅費不得來自破產人收入或資產,且離港前必須主動通報受託人目的地、行程及緊急聯絡方式,否則將被視為不合作而面臨法庭延長破產期。

破產令通常多久可以解除?解除後能否重新申請信用卡或貸款?

若屬首次破產且在破產期內充分配合受託人各項調查及如實申報年報,破產令會在頒令生效滿四年當日自動解除。解除後,破產人可向高等法院申請「破產解除證明書」(Certificate of Discharge)。雖然破產法律約束解除,但信貸資料庫(環聯 TU)會保留該破產公開公眾紀錄自解除日起計數年,短期內向主流銀行重新申請大額無抵押私人貸款或信用卡仍會面對嚴格信審。

強積金(MPF)戶口內的累算權益會否被破產受託人全數沒收還債?

根據香港法例第485章《強制性公積金計劃條例》,受託人在破產期間無權強制沒收破產人在強制性供款下所產生的強積金累算權益。這筆法定退休金權益受到法例明確保護,直至破產人達到法定退休年齡(一般為65歲)或符合法定提早提取條件為止。但若屬於僱員自願性供款部份,則不受此項絕對豁免保護,受託人有權將該自願供款權益列入可供變現分配的資產清單。

結論

面對排山倒海的借貸催討,破產申請並非財務人生的永久終結,而是在法律保障下終止債務滾雪球效應、重新構建個人財務防線的制度化途徑。從填寫資產負債狀況說明書到經歷四年的生活費監管,整個法律旅程考驗著當事人的合規意識與耐心。在遞交入稟呈請前,務必精準掌握法定程序開支,全面排查各項職業牌照與家庭聯名資產的牽涉範圍,並審慎比對個人自願安排等替代重組方案的可行性。及時尋求專業法律評估,止損於未然,方能以最小的代價走出債務陰霾,逐步重掌經濟自主權。

破產申請全攻略:最新法庭呈請流程、費用清單與解除限制指南 Read Post »

破產申請程序全攻略:法定費用清單、生活限制與債務重組抉擇詳解

2026破產申請程序全攻略:法定費用清單、生活限制與債務重組抉擇詳解

面對沉重的債務負擔與持續不斷的追討通知,許多債務人會將破產申請視為終止財務惡性循環的法定解方。然而,推動一項破產呈請程序並非單純消除欠債數字,其背後牽涉嚴肅的司法程序、資產審查以及長達四年的日常生活收支監管。在做出關鍵決定前,釐清自身是否符合個人破產申請條件、全面掌握各項法律後果,是守護基本生活權益與重整人生的必要基礎。

破產申請基本門檻與前期評估:個人破產法定條件與呈請模式

在考慮步入法律程序前,首要任務是評估財務現狀是否已達到法律意義上的無力償還狀態。盲目提交文件不僅浪費司法資源,更可能在資產申報階段引發不必要的法律爭議。

誰有資格提出破產呈請?個人破產的法定條件與無力償還證明

根據香港法例《破產條例》規定,提出破產申請的先決條件是債務人「無力償還債務」(Inability to pay debts)。這意味著債務人的所有變現資產與現有收入,客觀上已無法應對已到期且數額不少於一萬港元的債項。在司法實務中,法院需要債務人出具完整且具備公信力的收支憑證、逾期還款通知書或催繳信件,以證明其現金流已經徹底斷裂,缺乏短期內清償債務的任何現實可能。

自行呈請 vs 債權人呈請:兩種破產申請模式的法律程序差異

破產呈請主要分為「債務人自行呈請」與「債權人呈請」兩類:

  • 債務人自行呈請(Debtor’s Petition):由債務人自願向法院提出,主動交代全部資產及負債狀況。這種模式的優勢在於主動性強,一旦破產令頒布,所有針對債務人的民事追討與法律訴訟必須立即中止。
  • 債權人呈請(Creditor’s Petition):通常是銀行或財務機構在發出法定索償書(Statutory Demand)滿21天未獲償還後,強制向法院申請債務人破產。在此情況下,債務人處於被動應對狀態,抗辯空間較小,且需承擔相對沉重的法律心理壓力。

破產申請流程五大步驟與費用明細:自行申請與專業代辦實務對比

處理破產事務的核心在於掌握時間線與合規細節。繁瑣的法定文書若有缺漏,極易導致聆訊延期,甚至遭法院駁回。

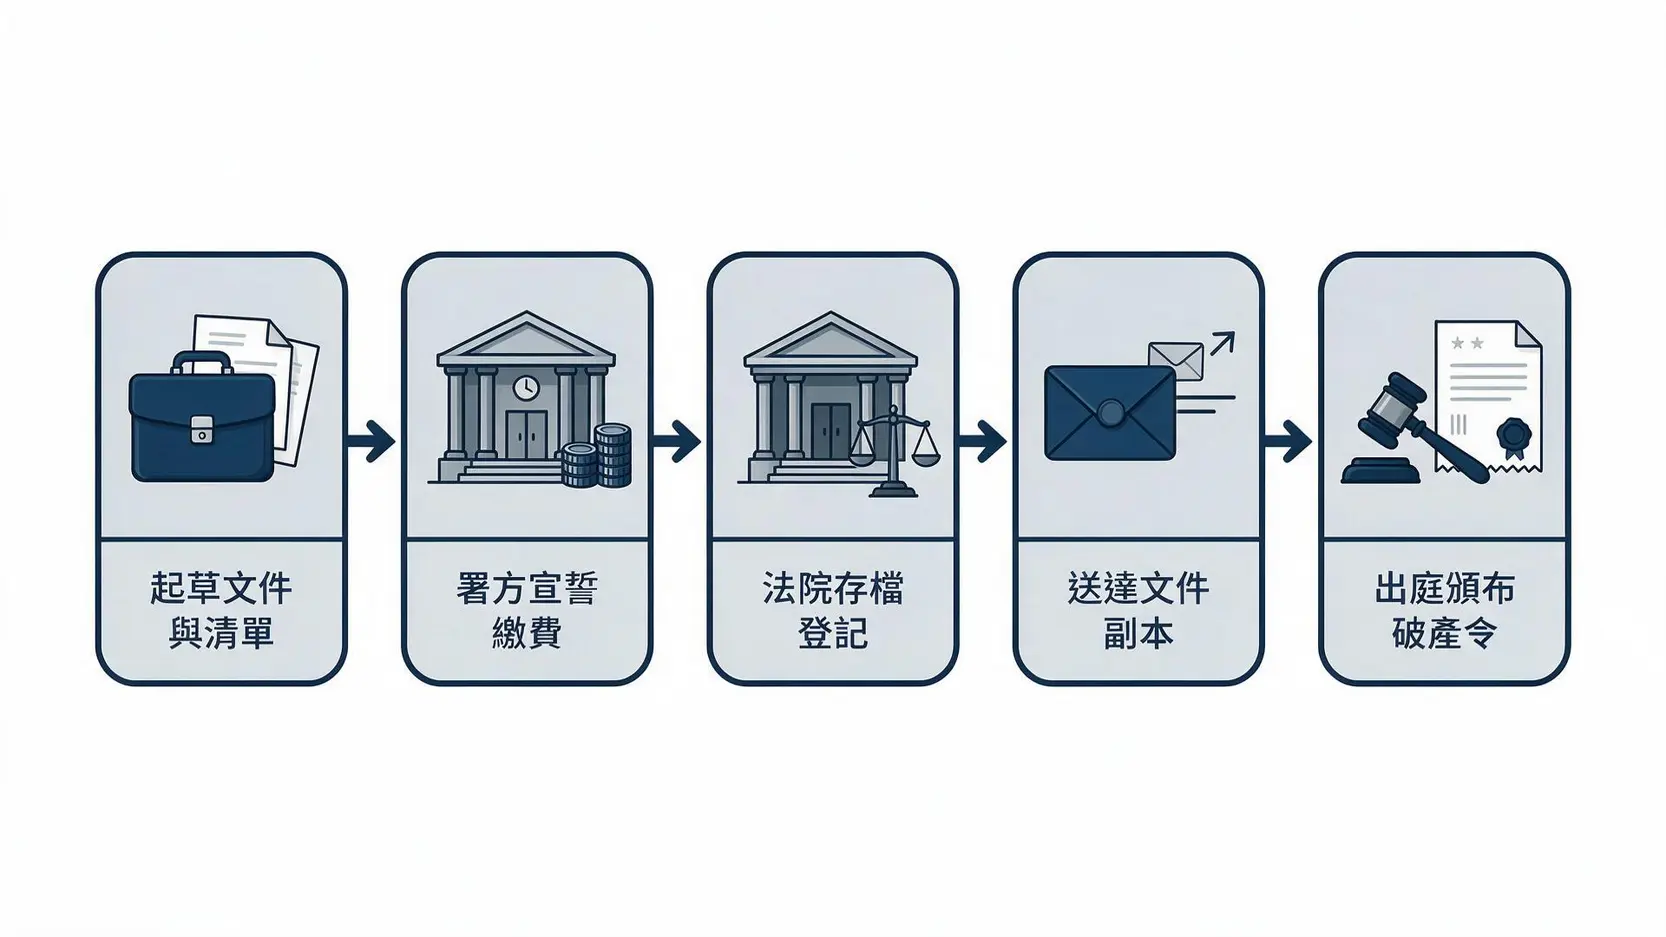
香港破產申請法定流程五大步驟示意圖
香港個人破產呈請五大法定程序步驟圖

破產呈請步驟拆解:從破產管理署宣誓、法院繳費到排期聆訊

完整的破產呈請涵蓋五個標準法律階段:

  • 步驟一:起草呈請書與資產負債狀況說明書:詳盡列出所有債權人名單、負債本息、名下動產與不動產,並確認數額精確無誤。
  • 步驟二:繳納法定按金與宣誓:前往破產管理署繳付法定按金,並依法完成資產負債狀況說明書的誓章簽署。
  • 步驟三:高等法院存檔與繳納法庭規費:將經宣誓的文件連同破產呈請書遞交至高等法院登記處,正式取得法院傳票號碼與聆訊日期。
  • 步驟四:送達文件副本:將呈請書蓋印副本送達破產管理署署長及各主要債權人。
  • 步驟五:出庭聆訊與頒布破產令:在指定日期出席高等法院公開聆訊。若法官確認債務人確實無力償還且手續合規,便會正式頒布破產令。

破產申請費用公開:法定按金、法院呈請費與律師代辦收費對比

許多當事人常產生疑問:既然已身無分文,為何破產仍需支付費用?事實上,破產程序涉及公權力介入與破產受託人的監管工作,因此法律設定了硬性規費:

費用項目自行申請法定支出專業律師代辦模式
破產管理署按金HK$8,000(不可減免)HK$8,000(代繳法定規費)
高等法院呈請規費HK$1,045HK$1,045
律師專業服務費HK$0視案件複雜度而定(涵蓋文件起草、宣誓安排及全程出庭指導)
實務優勢與風險需自行處理法律文件,若資料申報不合規可能被法庭質疑專業梳理財務結構,確保申報滴水不漏,免除因程序失誤引致的法律風險

申請前必備文件清單:資產負債狀況說明書與收支憑證準備訣竅

呈請前必須準備妥當的文件包括:香港身分證副本、最近六個月的銀行儲蓄戶口月結單、薪俸稅稅單、強制性公積金(MPF)供款紀錄、租約協議、水電煤日常開支發票,以及所有信用卡與貸款機構的最後追討單據。切忌在申請前夕轉移任何資產或清還個別親友借款,否則極易構成欺詐性優惠償付(Fraudulent Preference),面臨刑事檢控與破產期延長的嚴厲懲處。

破產申請與債務重組替代方案:還款彈性、職業執照與評級影響評估

破產並非處理債務的唯一手段。在實務諮詢中,評估債務人是否具備穩定入息,是決定選擇破產還是替代機制的分水嶺。

常見債務處理機制對比圖(破產、IVA債務重組、DRP債務舒緩)
三大債務處理機制(破產 vs IVA vs DRP)關鍵差異對比

三大債務處理機制深度對比:還款彈性、職業限制與信貸評級影響

面對債務危機,市場常見的三種處置機制各有利弊:

專業人士不可忽視的破產吊銷執照風險

破產所帶來的隱形成本往往體現在職業生涯上。公務員(特別是紀律部隊或高級公務員)、持牌金融經紀、保險中介人、會計師、執業律師、地產代理以及公司董事,一旦被法院頒布破產令,其法定牌照或從業資格將面臨即時吊銷或暫停生效。若當事人依然具備每月定額還款能力,透過債務重組IVA保全職業牌照,遠比倉促提出破產申請更具長遠價值。

債務自我評估試算點:哪種資產負債結構才真正適合破產申請?

若每月淨收入扣除基本衣食住行開銷後,剩餘金額連最低利息支出都無法維持,且無擔保負債總額已達年薪數倍以上、缺乏任何物業資產,破產申請往往是終止利息滾動的合理防線。反之,若仍具備穩定還款能力且需要維持特定職位,及早尋求重組方為上策。

破產令頒布後的真實生活:日常生活限制、帳戶管理與家人權益

破產並非剝奪一切生存權利,而是將財務運作納入透明化的法定監管框架之中。

日常生活開支審查:受託人如何核定每月生活費與必要家庭開銷

破產令頒布後,破產管理署或委任的破產受託人會約見破產人,詳細核算其家庭基本生活開支。受託人會根據家庭成員人數、子女教育、長者醫療及基本居所租金等實際需求,核定一個受保護的「每月生活費額度」。在此額度內的薪金可全數用於日常所需,超出該額度的收入則必須全數上繳受託人,用作按比例分派予債權人。破產期間嚴禁任何奢華消費,包括購買高額保險、出入高消費娛樂場所或乘搭的士(除非有合理醫療證明)。

銀行戶口保留、強積金資產歸屬與出入境申報規定

破產令頒布當天,破產人名下原有的所有銀行戶口均會被即時凍結。受託人會評估其出糧需要,協助發出授權信,允許破產人開立一個指定的儲蓄戶口專門領取工資。
在強積金(MPF)方面,破產條例原則上保障破產人法定強制性供款部分,在未達法定退休年齡前不會被強制清算提取以償還債務,但自願性供款則可能被列為資產處理。
此外,破產人可自由進出香港,但離港費用不能由破產財產承擔,且離港前必須向受託人通報行程、離港天數及聯絡方式,確保程序隨時保持透明。

破產對家人有連帶責任嗎?聯名物業、親屬聯絡人與追債自保法

在香港法律原則下,個人債務屬個人責任,破產人申請破產不會直接轉移至父母、配偶或子女。然而,有兩種情況除外:其一,家人曾作為該筆貸款的擔保人;其二,涉及聯名物業。
若破產人名下持有聯名物業,其擁有的業權份額將歸屬於受託人。受託人有權向法庭申請將物業整體出售以套現破產人持有的份額,其他聯名業主通常擁有優先購買該份額的權利。至於過往填寫在貸款表格上的「親屬聯絡人」,在法律上不承擔任何還款義務,追債機構無權向其施壓要求代還。

破產期滿如何解除破產令?信用重生與環聯評級修復指南

破產程序的終極目的,是給予誠實但遭遇不幸的債務人一次重新出發的機會。

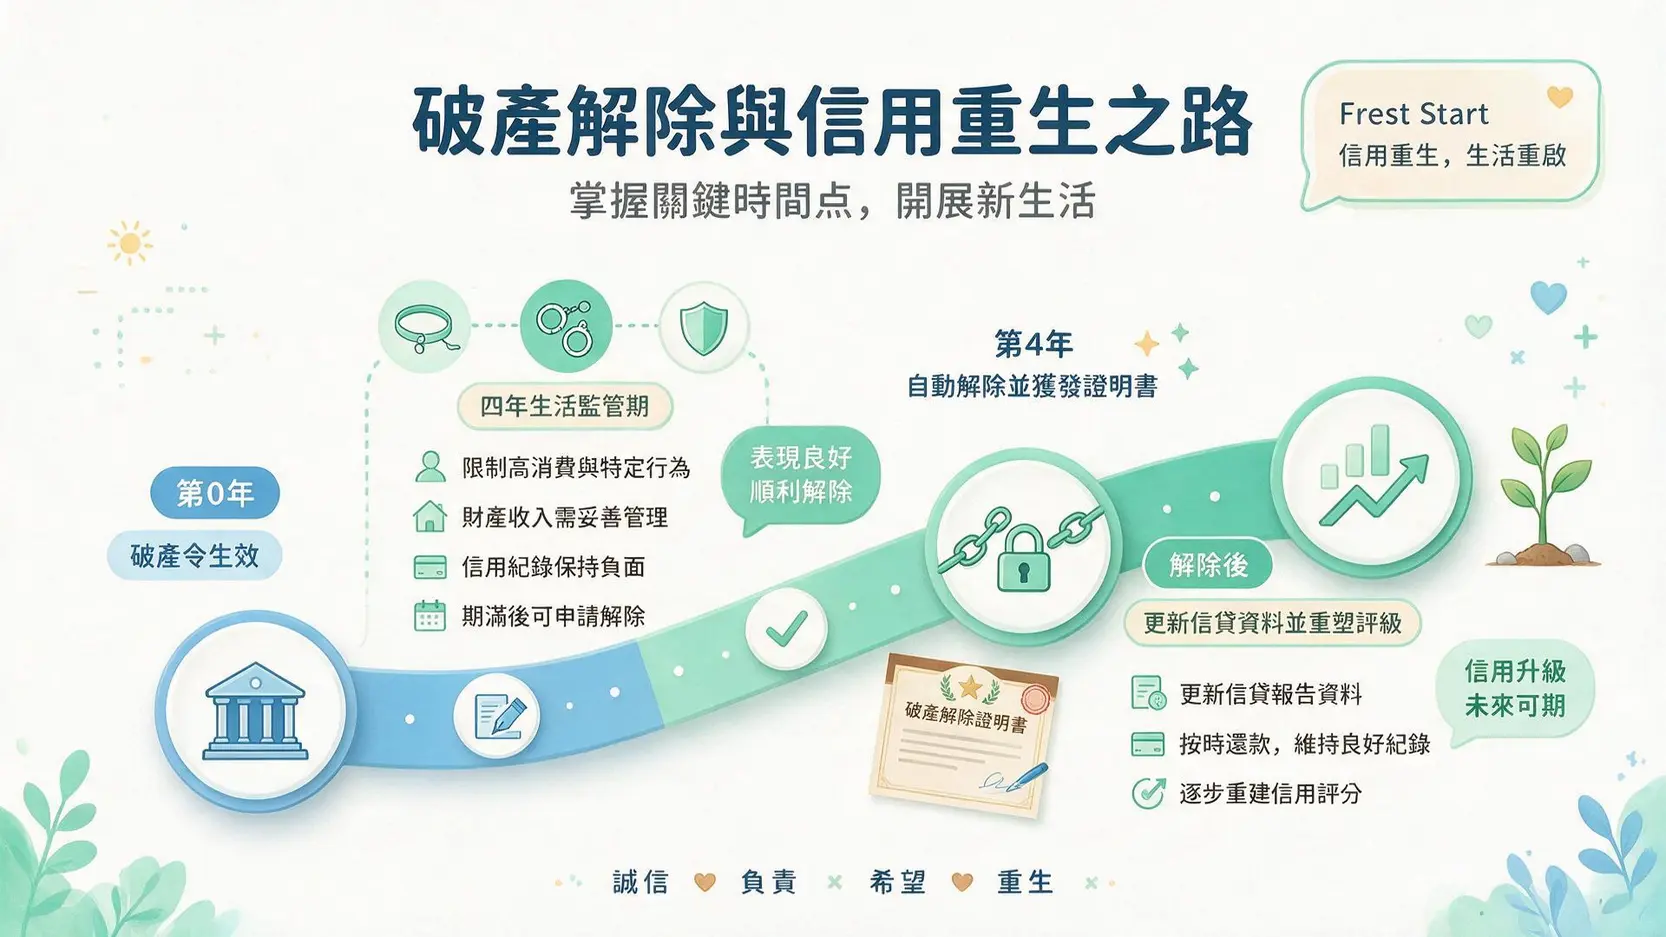
破產期滿自動解除與信用修復時間軸示意圖
破產四年期滿解除與信貸評級重建歷程

破產期一般要維持多久?首度破產四年期滿自動解除的法定條件

若破產人過去未曾被裁定破產,且在破產期間全面配合受託人工作、按時申報每年收支狀況,其破產令將於頒布滿四年當日自動解除。然而,若破產人存在隱瞞資產、未有準時提交年度財務報告、或債權人提出合理反對,受託人有權向高等法院申請暫緩計算破產期(Suspension of Discharge),破產期有可能被延長至五年甚至八年。確保合規,是四年準時解脫的核心原則。

破產解除證明書申請步驟與環聯信貸評級修復實戰策略

四年期滿後,破產狀態自動解除,但破產人應主動向高等法院或破產管理署申請索取「破產解除證明書」(Certificate of Discharge)。持有該份證明文件後,破產人可正式聯絡環聯(TransUnion, TU)更新個人信貸報告。雖然破產紀錄在公共登記冊上有法定期限存檔,但解除破產後,當事人便能逐步建立乾淨的銀行儲蓄紀錄,重新開立一般支票戶口,並透過定期的規範收支,在數年內穩步修復自身信貸評級。

常見問題(FAQ)

破產申請期間還會收到財務公司或收數公司的追債電話嗎?

在法庭正式頒布破產令後,所有無擔保債權人的民事法律訴訟及追討行動必須依法中止。然而,在遞交呈請至法庭正式頒令的數星期過渡期內,債權人仍可能進行催收。當事人只需向追討機構提供高等法院破產呈請案件編號(Bankruptcy Case Number),絕大部分合規機構均會停止追討,轉向破產管理署登記債權。

破產人可以保留個人銀行儲蓄戶口領取薪金嗎?

可以。儘管現有戶口在破產令生效時會被凍結,但破產人可以向破產受託人申請開戶授權信,前往指定銀行重新開立一個僅具備基本存取款與自動轉帳功能的儲蓄戶口,專門用於僱主發放薪金及扣繳基本生活開支。

破產解除後,曾經的破產紀錄會在信貸報告(TU)中永久保留嗎?

不會永久保留。根據《個人信貸資料實務守則》,破產紀錄一般會在破產解除日起計八年後,從信貸資料庫中徹底刪除。取得破產解除證明書後,當事人有權要求環聯更正紀錄為『已解除破產』,為未來的信用重建奠定基礎。

申請破產會導致現有自住物業被拍賣嗎?聯名業權如何處理?

會。破產人名下擁有的物業屬於破產財產的一部分。若是聯名物業,受託人將接管屬於破產人的產權份額。受託人通常會先與未破產的聯名共有人協商,由其買下破產人的份額;若協商不成,受託人可引用《隔絕物業條例》向法院申請變賣整項物業,並按業權比例分配拍賣所得。

結論

破產申請是面對無力清償債務時,法律賦予當事人的最終止損保護機制。這項程序並非失敗的終點,而是一段受法定監督的財務過渡期。在考慮提交破產呈請之前,務必客觀審視個人收入前景、專業執照需求與名下資產狀況,審慎評估是否具備債務重組等替代空間。唯有在充分理解各項法律限制的前提下,嚴格遵從受託人指引完成法定申報,才能確保在四年後順利解除破產令,真正重獲無債一身輕的生活。

2026破產申請程序全攻略:法定費用清單、生活限制與債務重組抉擇詳解 Read Post »

滚动至顶部
  即時諮詢 WhatApp 1